Dúvida
Processo do LCDPR a respeito de operação com entrega/recebimento futuro
Resumo
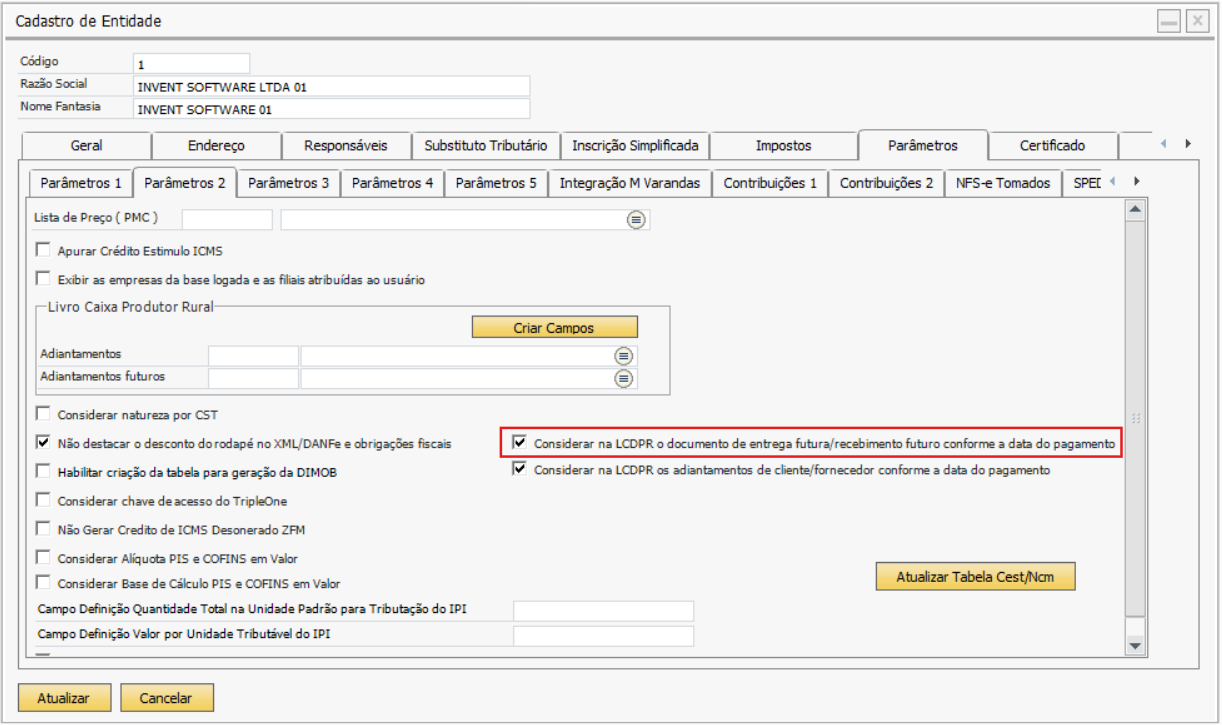
É possível configurar para que as operação de compra e venda para entrega futura no Livro Caixa do Produtor Rural sejam consideradas de acordo com a cobrança da nota financeira ou de acordo com a Entrega/recebimento da mercadoria.
Procedimento
Em Cadastro de Entidade, aba Parâmetro 2 há a flag "Considerar na LCDPR o documento de entrega futura/recebimento futuro conforme a data do pagamento".
Embasamento
DECRETO Nº 9.580, DE 22 DE NOVEMBRO DE 2018
Art. 54. A receita bruta da atividade rural será constituída pelo montante das vendas dos produtos oriundos das atividades definidas no art. 51 , exploradas pelo próprio produtor-vendedor.
§ 2º Os adiantamentos de recursos financeiros, recebidos em decorrência de contrato de compra e venda de produtos rurais para entrega futura, serão computados como receita no mês da entrega efetiva do produto.
Art. 55. Os investimentos serão considerados despesas no mês do pagamento ( Lei nº 8.023, de 1990, art. 4º, § 2º ).
§ 1º As despesas de custeio e os investimentos são aqueles necessários à percepção dos rendimentos e à manutenção da fonte produtora relacionados com a natureza da atividade exercida.
Fonte: https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2018/decreto/d9580.htm
LEI No 8.023, DE 12 DE ABRIL DE 1990
Art. 4º Considera-se resultado da atividade rural a diferença entre os valores das receitas recebidas e das despesas pagas no ano-base.
§ 2º Os investimentos são considerados despesas no mês do efetivo pagamento.