Dúvida
Transferência de Saldo Credor/Devedor de ICMS em SP
Transferência de Saldo Credor/Devedor de ICMS em SP
Procedimento
Por intermédio da Portaria CAT nº 115, de 09.09.2008, publicada no DOE SP de 10.09.2008, foram disciplinados os procedimentos para a transferência de saldos credores e devedores do ICMS para fins de apuração e recolhimento centralizados do imposto e revogada a Portaria CAT nº 76/2001, que dispunha sobre o assunto, com efeitos a partir desta data.
Para transferir, total ou parcialmente, o saldo credor ou devedor do imposto, cada um dos estabelecimentos centralizados deverá:
- Emitir nota fiscal que conterá, além dos demais requisitos, as seguintes indicações:
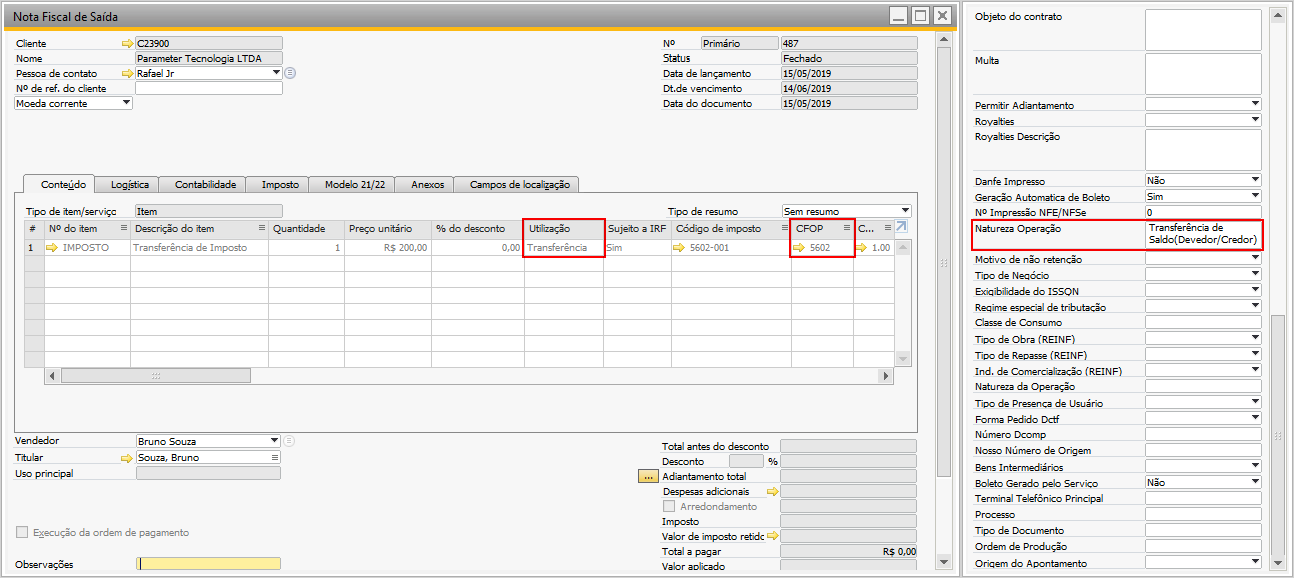
- Natureza da operação: Transferência de Saldo (Devedor/Credor) - Art. 98 do RICMS/2000
- Destinatário, o estabelecimento centralizador, com seus dados identificadores
- No campo “Informações Complementares”, a expressão: Transferência do Saldo (Devedor/Credor) - Apuração do Mês de...
- O valor do saldo transferido em algarismos e por extenso
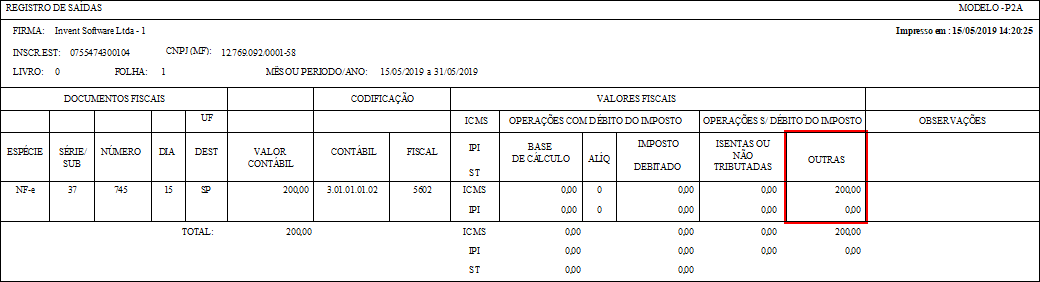
- Lançar a nota fiscal no livro Registro de Saídas, com a utilização, apenas, das colunas “Documento Fiscal” e “Observações”, anotando-se nesta a expressão: “Transferência de Saldo (Devedor/Credor) - Art. 98 do RICMS/2000”.
- Lançar o valor transferido no livro Registro de Apuração do ICMS no mesmo período de apuração do imposto, com a expressão “Transferência de Saldo - Art. 98 do RICMS/2000”, no quadro:
- “Crédito do Imposto”, item 007 - Outros Créditos, na transferência de saldo devedor
- “Débito do Imposto”, item 002 - Outros Débitos, na transferência de saldo credor
A nota fiscal de transferência deverá ser emitida até o dia 9 do mês subsequente ao da apuração - exceto pelos contribuintes enquadrados no Código de Prazo de Recolhimento (CPR) 1031, que deverão emiti-la até o terceiro dia útil do mês subsequente ao da apuração
.
O estabelecimento centralizador deverá lançar o valor recebido em transferência, no mesmo período de apuração do imposto, no livro Registro de Apuração do ICMS, no quadro “Débito do Imposto” - item 002 - Outros Débitos ou no quadro “Crédito do Imposto” - item 007 - Outros Créditos, conforme o caso, com a indicação do número e da data de emissão da nota fiscal e o número de inscrição estadual do estabelecimento transmitente.
Na hipótese de o contribuinte possuir mais de 20 estabelecimentos centralizados, o lançamento poderá ser feito de forma englobada, em uma única linha, desde que o estabelecimento centralizador mantenha à disposição do Fisco relação mensal discriminando o número da inscrição estadual e da nota fiscal, e o valor recebido em transferência de cada um de seus estabelecimentos.
Os valores das transferências deverão ser informados na Guia de Informação e Apuração do ICMS (GIA), utilizando-se, conforme o caso, um dos seguintes códigos da ficha de apuração do ICMS:
- No quadro “Débito do Imposto”:
- 002.18 - Transferência de saldo credor para estabelecimento centralizador
- 002.19 - Recebimento de saldo devedor em estabelecimento centralizador
- No quadro “Crédito do Imposto”:
- 007.29 - Transferência de saldo devedor para estabelecimento centralizador
- 007.30 - Recebimento de saldo credor em estabelecimento centralizador
Insira uma nota fiscal com todos os pré-requisitos.
O valor da transferência de imposto é gerado no campo "OUTRAS" e não é contabilizado.