Dúvida
CFOPs Inclusos para Apuração do CIAP
CFOPs Inclusos para Apuração do CIAP
Resumo
O cálculo do índice de aproveitamento de crédito de ICMS é feito dividindo-se o total das operações de saídas que transferiram o poder do bem para terceiros pelo total das saídas tributadas pelo ICMS. Esse cálculo é feito a partir dos CFOPs utilizados nas operações. Em CFOPs inclusos para apuração do CIAP, são definidos os CFOPs inclusos na apuração do CIAP.
Procedimento
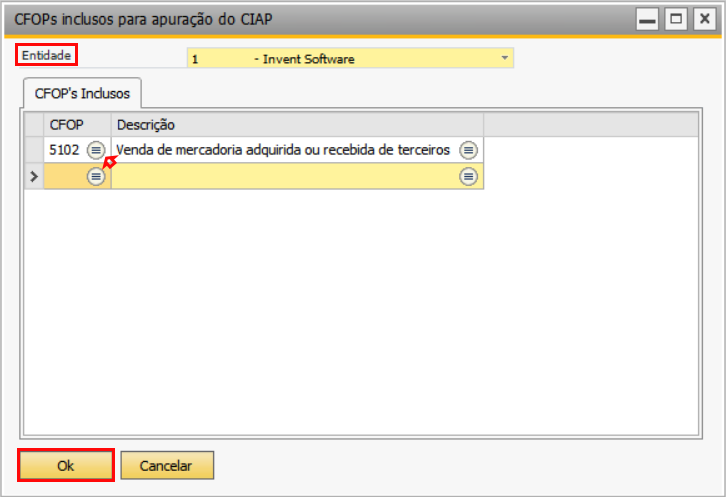
Acesse: Módulo TaxPlus → Controle de ICMS Ativo Permanente (CIAP) → CFOPs inclusos para apuração do CIAP. Aparecerá a janela "CFOPs inclusos para apuração do CIAP". Selecione a entidade.
Para inserir um novo CFOP, na última linha vazia da grid, clique no ícone à direita da coluna "CFOP" e selecione o CFOP desejado - a descrição dele será carregada automaticamente. Clique no botão "Ok".
Para inserir um novo CFOP, na última linha vazia da grid, clique no ícone à direita da coluna "CFOP" e selecione o CFOP desejado - a descrição dele será carregada automaticamente. Clique no botão "Ok".
|
Observação | ||||||||
| Insira apenas os CFOPs de operações de saída e de devolução. | |||||||||

|
Nota | ||||||||
| Lei Complementar nº 87, de 13 de setembro de 1996 Art. 20 § 5o Para efeito do disposto no caput deste artigo, relativamente aos créditos decorrentes de entrada de mercadorias no estabelecimento destinadas ao ativo permanente, deverá ser observado: (Redação dada pela LCP nº 102, de 11.7.2000) (Lei Complementar nº 102/2000) I – a apropriação será feita à razão de um quarenta e oito avos por mês, devendo a primeira fração ser apropriada no mês em que ocorrer a entrada no estabelecimento; (Inciso incluído pela LCP nº 102, de 11.7.2000)
II – em cada período de apuração do imposto, não será admitido o creditamento de que trata o inciso I, em relação à proporção das operações de saídas ou prestações isentas ou não tributadas sobre o total das operações de saídas ou prestações efetuadas no mesmo período; (Inciso incluído pela LCP nº 102, de 11.7.2000)
III – para aplicação do disposto nos incisos I e II deste parágrafo, o montante do crédito a ser apropriado será obtido multiplicando-se o valor total do respectivo crédito pelo fator igual a 1/48 (um quarenta e oito avos) da relação entre o valor das operações de saídas e prestações tributadas e o total das operações de saídas e prestações do período, equiparando-se às tributadas, para fins deste inciso, as saídas e prestações com destino ao exterior ou as saídas de papel destinado à impressão de livros, jornais e periódicos; (Redação dada pela Lei Complementar nº 120, de 2005)
IV – o quociente de um quarenta e oito avos será proporcionalmente aumentado ou diminuído, pro rata die, caso o período de apuração seja superior ou inferior a um mês; (Inciso incluído pela LCP nº 102, de 11.7.2000)
V – na hipótese de alienação dos bens do ativo permanente, antes de decorrido o prazo de quatro anos contado da data de sua aquisição, não será admitido, a partir da data da alienação, o creditamento de que trata este parágrafo em relação à fração que corresponderia ao restante do quadriênio; (Inciso incluído pela LCP nº 102, de 11.7.2000)
VI – serão objeto de outro lançamento, além do lançamento em conjunto com os demais créditos, para efeito da compensação prevista neste artigo e no art. 19, em livro próprio ou de outra forma que a legislação determinar, para aplicação do disposto nos incisos I a V deste parágrafo; e (Inciso incluído pela LCP nº 102, de 11.7.2000)
VII – ao final do quadragésimo oitavo mês contado da data da entrada do bem no estabelecimento, o saldo remanescente do crédito será cancelado. (Inciso incluído pela LCP nº 102, de 11.7.2000)
Não são considerados CFOPs de devolução para cálculo do índice de apropriação.
|
|||||||||
