Este registro contém informações sobre o inventário da empresa, e deve ser informado duas vezes por ano: no arquivo referente ao último mês do exercício, e repetindo os mesmos dados apresentados no arquivo do primeiro mês do exercício seguinte.
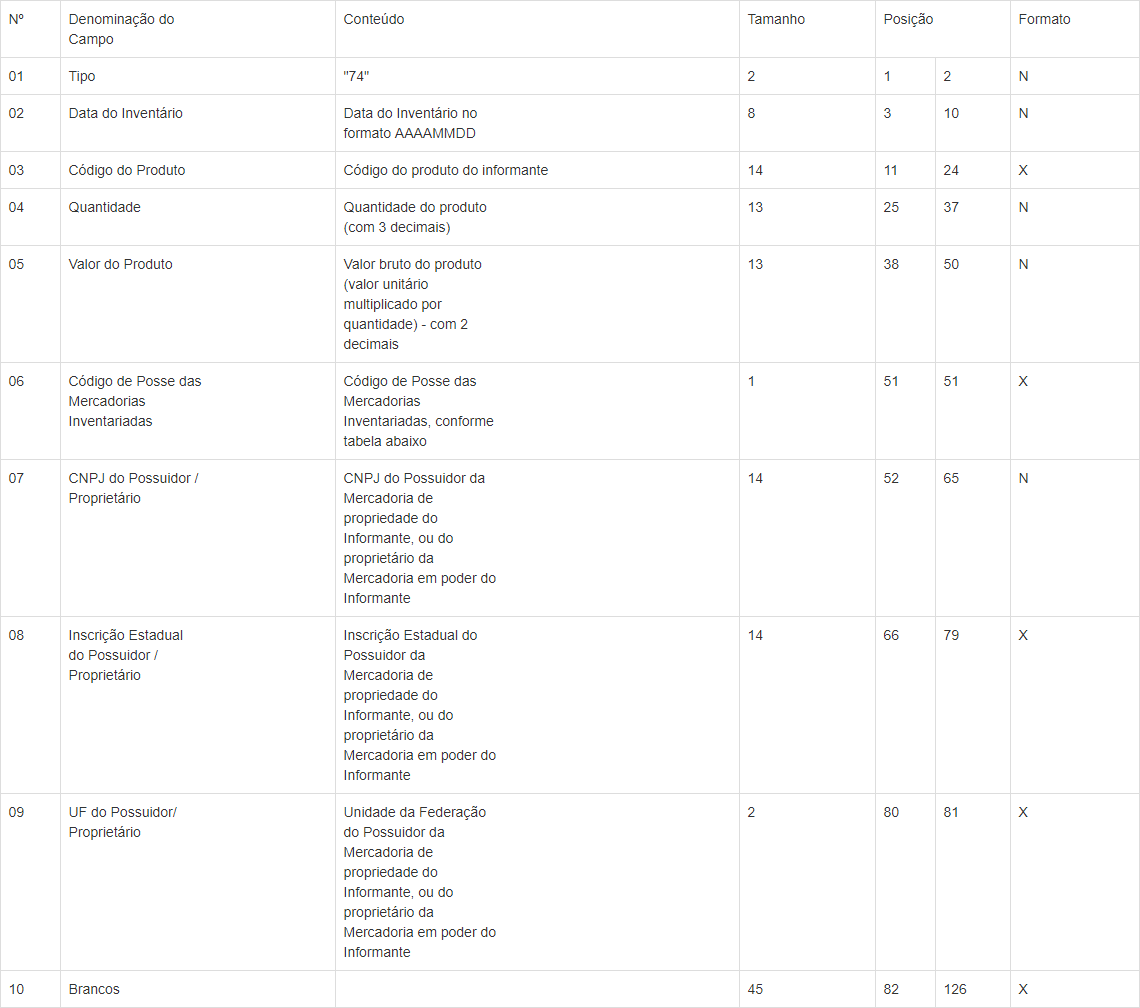
19A.1 - Observações:
19A.1.1 - Registro opcional, ficando sua adoção a critério das unidades da Federação;
19A.1.2 - Os Registros de Inventários devem ser incluídos nos arquivos referentes ao período de apuração do ICMS em que foi realizado o inventário e nos arquivos referentes ao período seguinte;
19A.1.3 - Deve ser gerado pelo menos um registro para cada tipo de produto constante do inventário codificando de acordo com o sistema de controle de estoque/emissão de nota fiscal utilizado pelo contribuinte. Será gerado um registro distinto para cada item, por CNPJ de empresa depositária/depositante deste item;
Nova redação dada ao subitem 19A.1.4 pelo Conv. ICMS 142/02, efeitos a partir de 01.01.03.
19A.1.4 - CAMPO 03 - Informar a própria codificação utilizada no sistema de controle de estoque/emissão de nota fiscal do contribuinte.
19A.1.5 - CAMPO 06 - Deverá ser preenchido conforme tabela abaixo:
Tabela de Código de Posse das Mercadorias Inventariadas
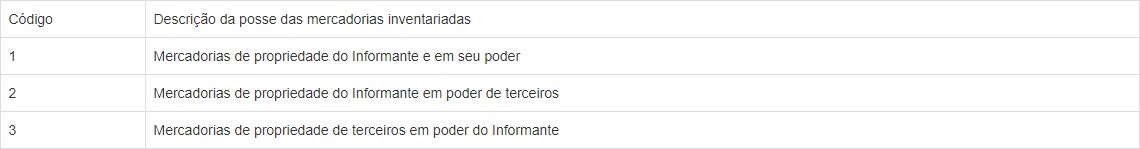
19A.1.6 - CAMPO 07 - Se o campo 06 for igual a 1, preencher com zeros; se o campo 06 for igual a 2, preencher com o CNPJ da empresa que detém a posse da mercadoria de propriedade do informante; se o campo 06 for igual a 3, preencher com o CNPJ da proprietária da mercadoria em poder do informante;
19A.1.7 - CAMPO 08 - Se o campo 06 for igual a 1, preencher com brancos; se o campo 06 for igual a 2, preencher com a Inscrição Estadual da empresa que detém a posse da mercadoria de propriedade do informante; se o campo 06 for igual a 3, preencher com a Inscrição Estadual da proprietária da mercadoria em poder do informante.”
A Diretoria de Fiscalização - Célula de Avaliação e Controle de Automação Fiscal, manifestou-se detalhadamente sobre o procedimento, por meio do parecer ás fls. 06, que abaixo colacionamos:
“A obrigatoriedade de entrega da declaração Sintegra está disposta nos artigos 364 e 365 do Capítulo VI do Título II do Livro Primeiro do RICMS, dispondo o Art. 389 que “as instruções complementares necessárias à aplicação das disposições deste Capítulo constam do Manual de Orientação anexo ao Convênio ICMS 57, de 28 de junho de 1995 e de norma regulamentar expedida por ato do Secretário Executivo de Estado da Fazenda.”. O ato do Secretário a que se refere citado dispositivo é a Instrução Normativa 05/03 e alterações.