O Decreto nº 47.547 (MG, 06/12/2018) estabelece procedimentos a serem adotados quanto ao cálculo de restituição e complementação do valor de ICMS pago a título de substituição tributária.
A determinação implica em grandes mudanças nos processos operacionais das empresas. Principalmente para varejistas, que deverão recolher o valor da complementação do ICMS-ST ou da restituição do valor pago a maior. Essas situações são realizadas quando há venda ao consumidor final com valores superiores ou inferiores a base de cálculo presumida (BC ST) em relação ao fato gerador (MVA) da compra.
Os contribuintes passam a ter que realizar mensalmente uma “apuração” dos preços de venda praticados dos produtos sujeitos ao ICMS-ST. Em seguida, é preciso confrontar o levantamento com o valor de compra e calcular o ICMS-ST que foi praticado pela indústria - o que pode gerar diferença de ICMS-ST a complementar ou a restituir.
ICMS a Complementar
O contribuinte deverá complementar o valor do ICMS-ST nas situações em que a empresa, no momento da precificação dos produtos, praticar uma margem de venda superior ao MVA. Esse fator é estabelecido pela Secretaria da Fazenda de Minas Gerais (SEFAZ-MG) e incide sobre a compra da mercadoria.
ICMS a Restituir
O contribuinte poderá restituir o valor do ICMS-ST nas situações em que, no momento da precificação dos produtos, praticar uma margem de venda inferior ao MVA, também estabelecido pela SEFAZ-MG e incidente sobre a compra da mercadoria.
Exemplificando, considere um produto A com NCM 9999.99.99, MVA 30% e alíquota Interna 18%:Preço de Venda
Preço de custo: R$ 10,00; preço de venda: R$ 15,00, margem real: 50%, margem real: R$ 5,00.
Preço de Compra (Entrada)Preço de custo: R$ 10,00; base de cálculo ST: R$ 13,00; MVS ST: 30%; margem real: R$ 3,00.
Diferença Margem (Saída) x MVA (entrada) = R$ 5,00 - R$ 3,00 = R$ 2,00ICMS a complementar = R$ 2,00 x 18% = R$ 0,36 (por unidade comercializada)
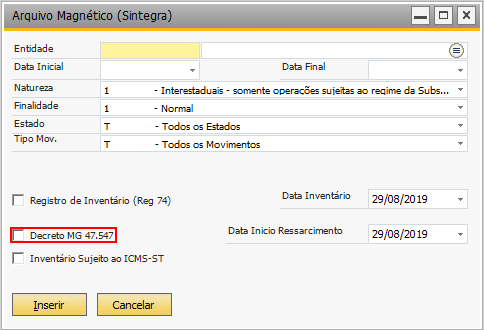
Habilite o parâmetro abaixo para considerar o decreto.