Apuração da distribuição.
Procedimento
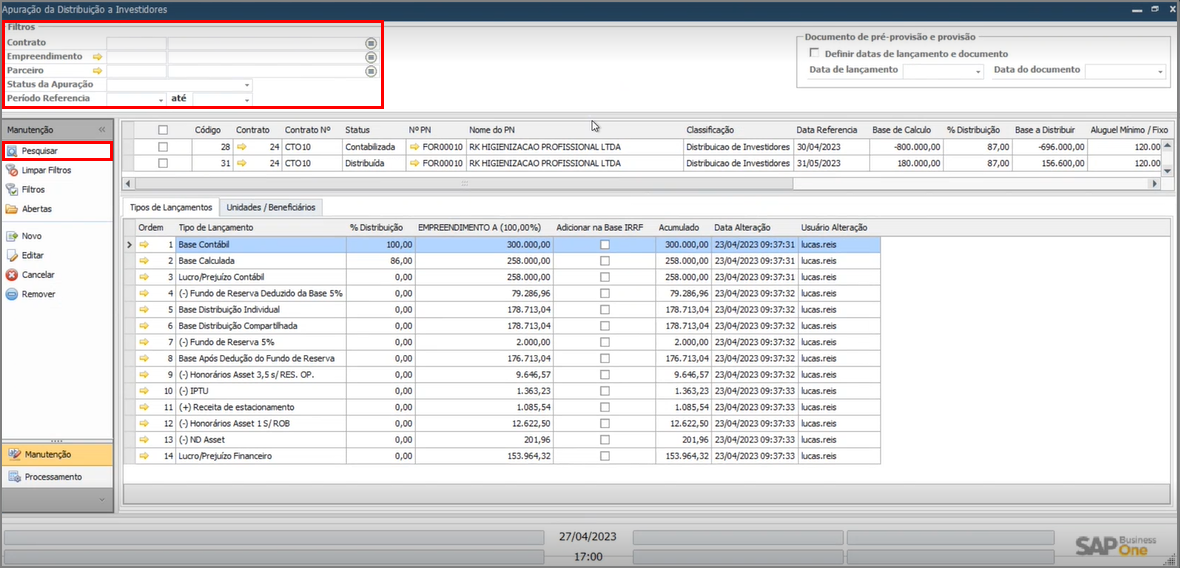
Nessa janela é possível visualizar todo o processo de apuração da distribuição aos investidores. Acesse ContractPlus → Distribuição a Investidores → Apuração da Distribuição.
Use a grid "Filtros" para localizar o evento de seu interesse e clique em "Pesquisar".
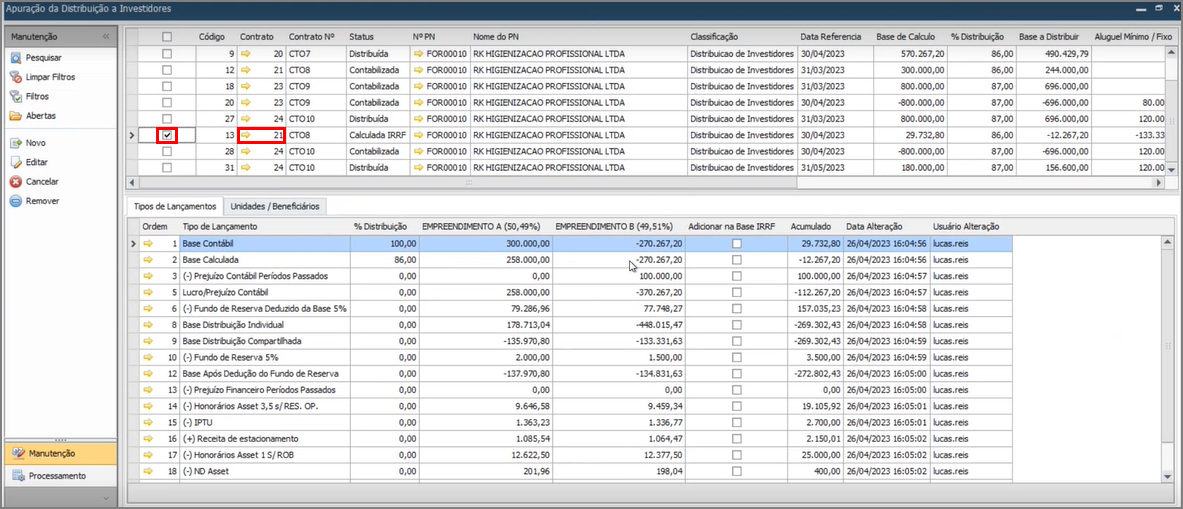
Habilite a flag do contrato que deseja visualizar os "Tipos de Lançamento" vinculados. Eles sempre serão exibidos seguindo uma mesma sequência.
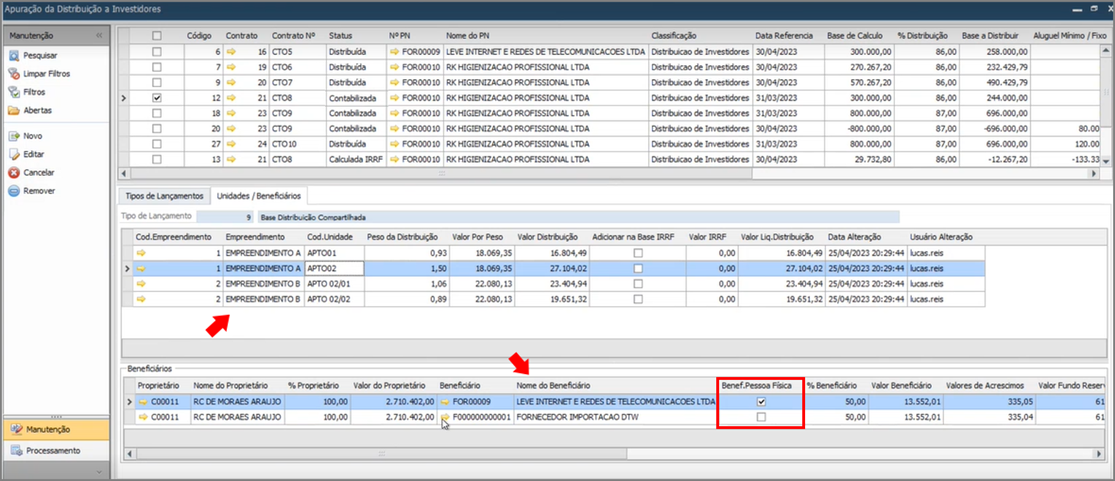
Caso deseje detalhes sobre um tipo de lançamento específico, selecione-o e clique na aba "Unidades/Beneficiários".
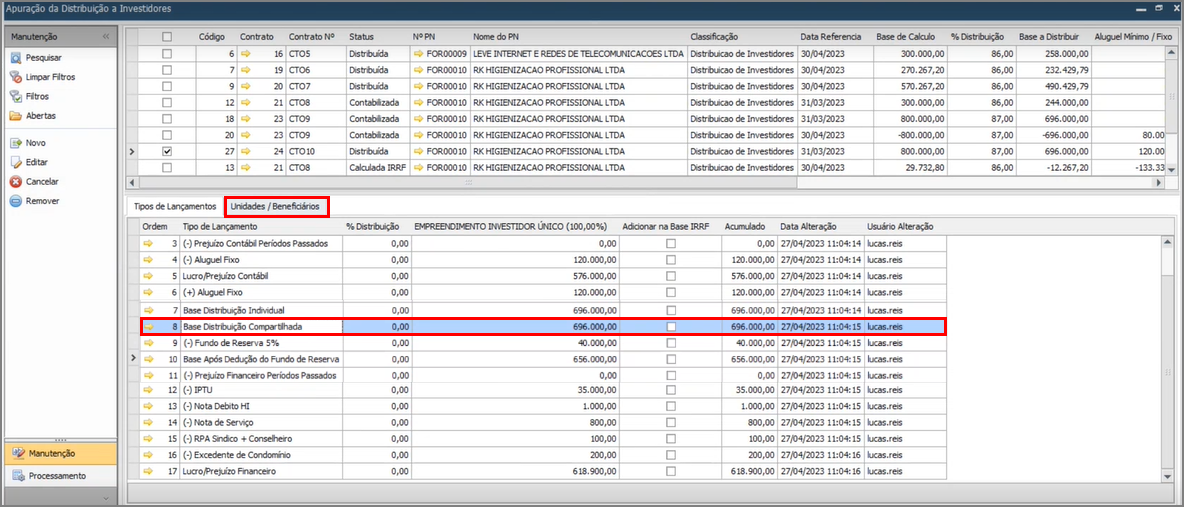
Serão exibidas as unidades do empreendimento selecionado e também os beneficiários, além de ser possível identificá-los como pessoa física ou não. No exemplo a baixo, o empreendimento A possui duas unidades cadastradas, o APTO01 e APTO02 e o empreendimento B também possui duas unidades cadastradas, APTO 02/01 e APTO02/02. O APTO02 do empreendimento A, que esta selecionado, possui dois beneficiários, sendo que um é pessoa física e o outro não.
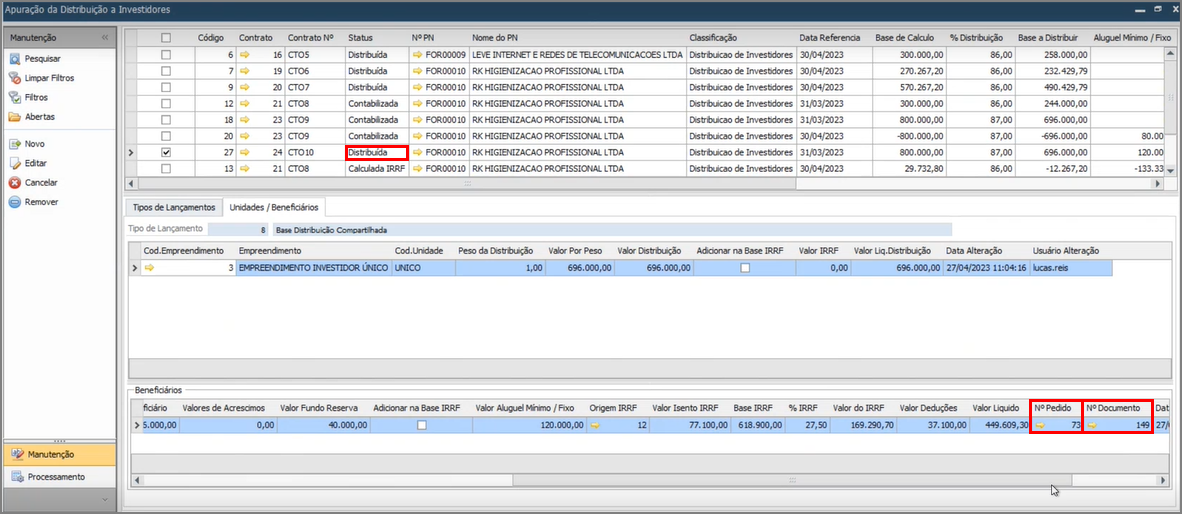
Além disso, caso o status da distribuição seja "Distribuída", é possível visualizar o pedido de compra e a nota fiscal de entrada. Clique na seta laranja para abri-las.
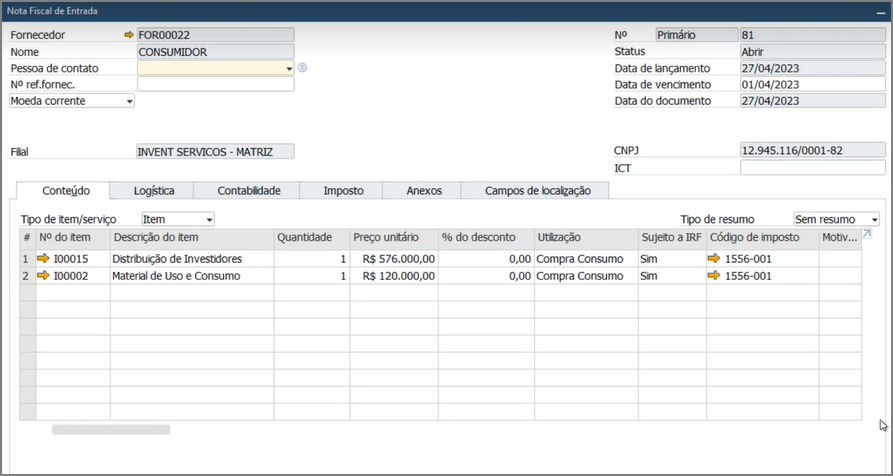
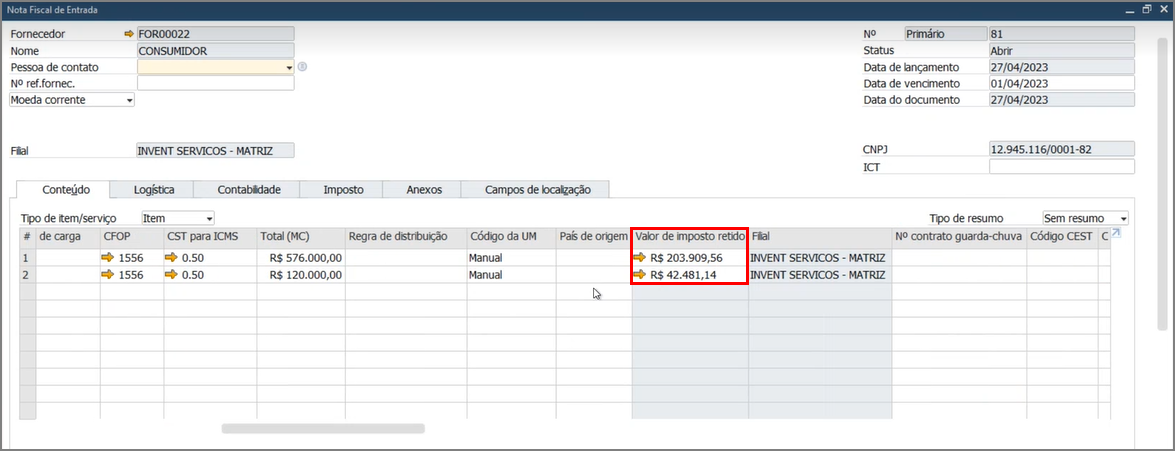
Dentro da nota, é possível visualizar os impostos retidos.
 |
Importante | |||||||
| É importante que não haja processo de aprovação para os documentos de entrada. | ||||||||
Clicando sobre a seta laranja, é possível visualizar detalhadamente.
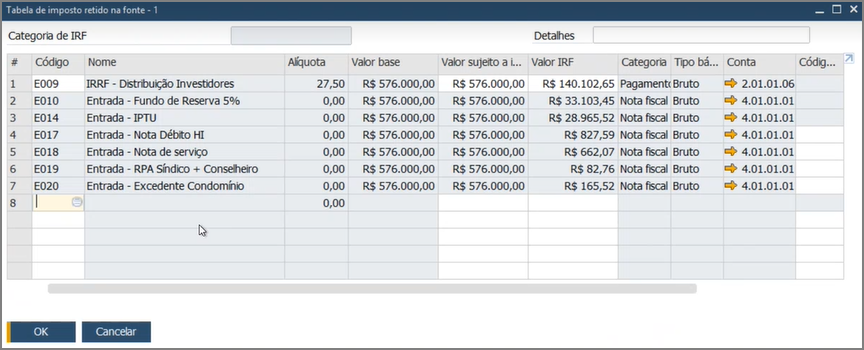
Retornando à janela "Apuração da distribuição a investidores", vamos analisar alguns pontos importantes:
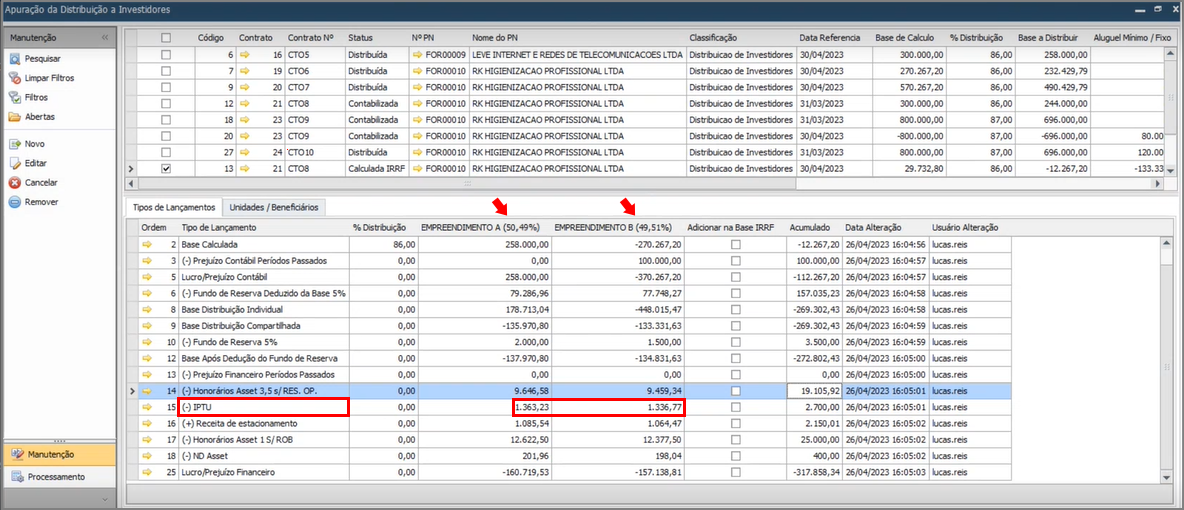
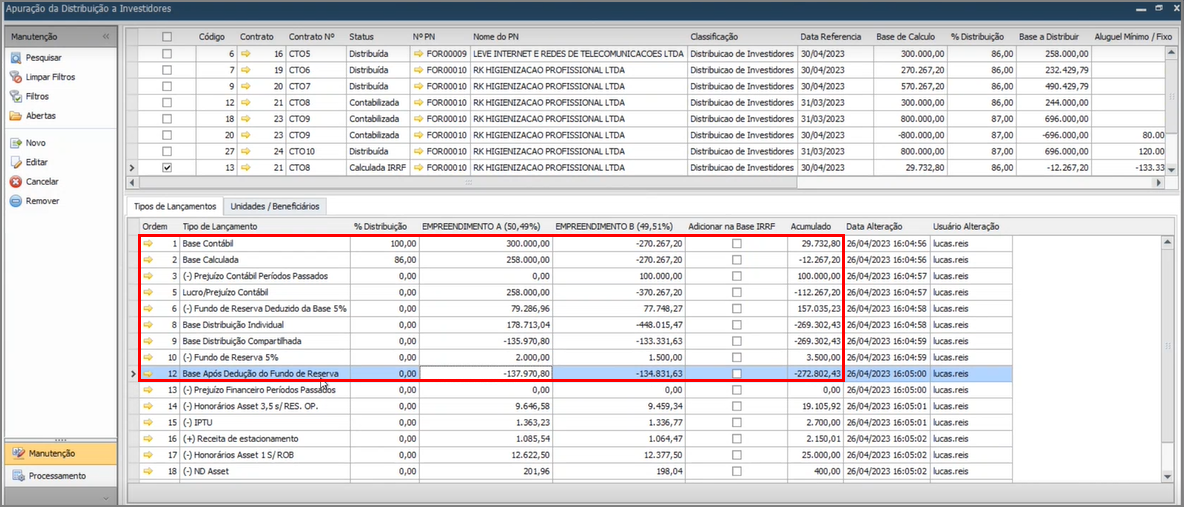
Observe os lançamentos de "Base contábil" à "Base após dedução do fundo de reserva". Como foram feitas as divisões de valores?
Para esses lançamentos, os valores são calculados de forma independente, logo, cada empreendimento tem seus lançamento apurados e então eles são somados, obtendo-se o "Acumulado".
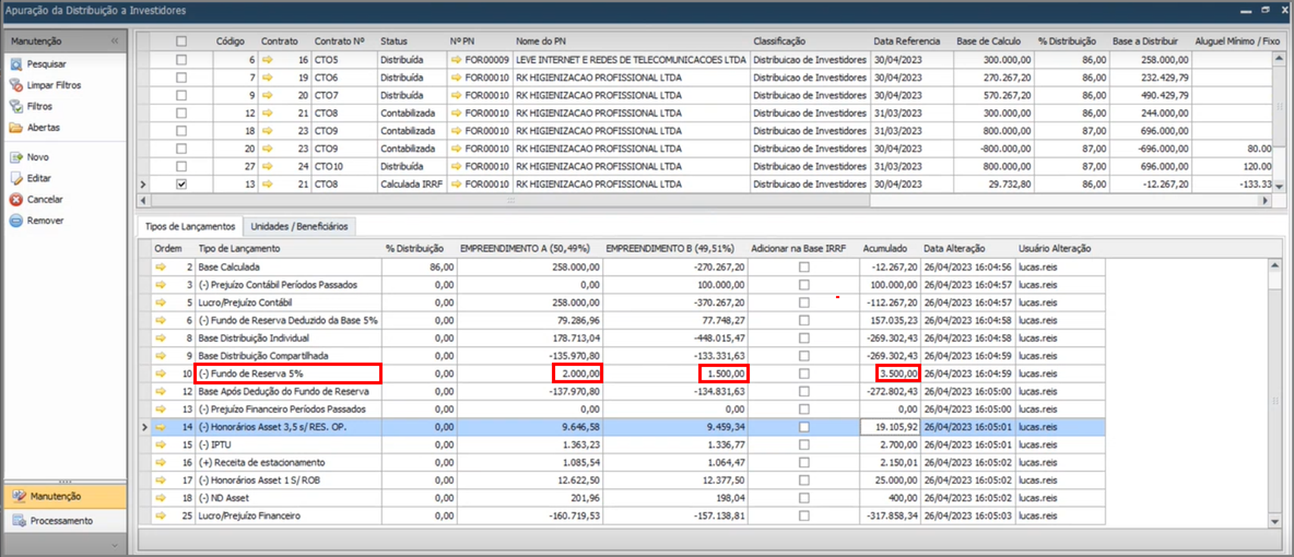
Por exemplo, o empreendimento A teve 2.000 apurado de "Fundo de reserva", enquanto o empreendimento B, 1.500. Esses valores foram calculados de forma independente. Em seguida, eles foram somados, obtendo-se o "Acumulado" de 3.500.
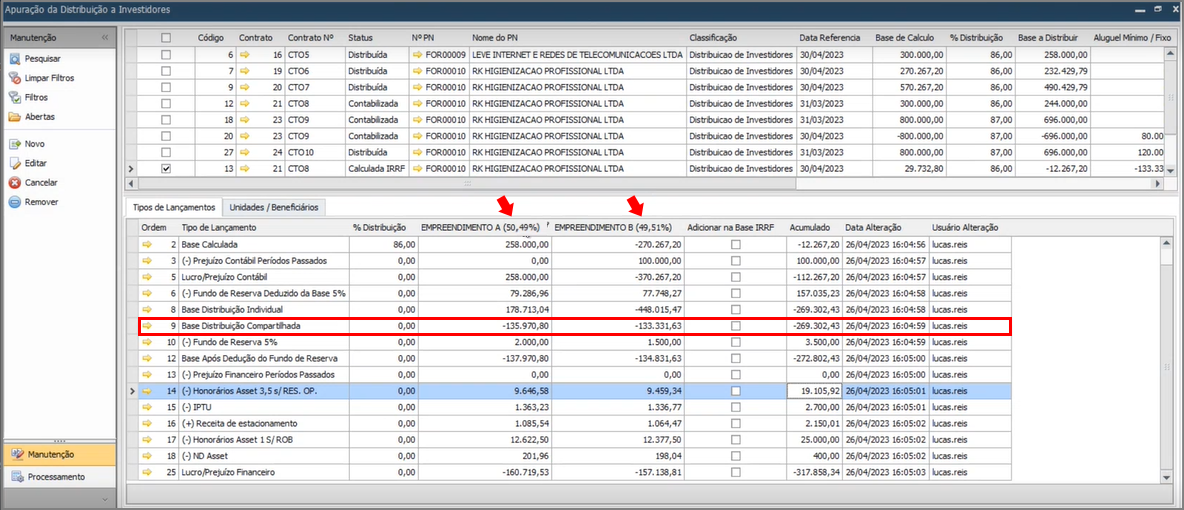
A "Base distribuição compartilhada" é a exceção à essa regra para esses tipos de lançamentos que foram delimitados nesse primeiro exemplo. Para esse tipo de lançamento, a porcentagem de distribuição de cada empreendimento (cadastrado na aba "Produtos" do contrato) incidirá sobre o total acumulado da base de distribuição individual. Portanto, obteve-se um acumulado de -269.302,43 (valor esse obtido do acumulado da base de distribuição individual), que foi dividido para os dois empreendimentos de forma proporcional ao percentual indicado pelas setas. Dessa forma, 50,49% para o empreendimento A: -135.970,80 e, para o empreendimento B, 49,51% de -269.302,43: -133.331,63.
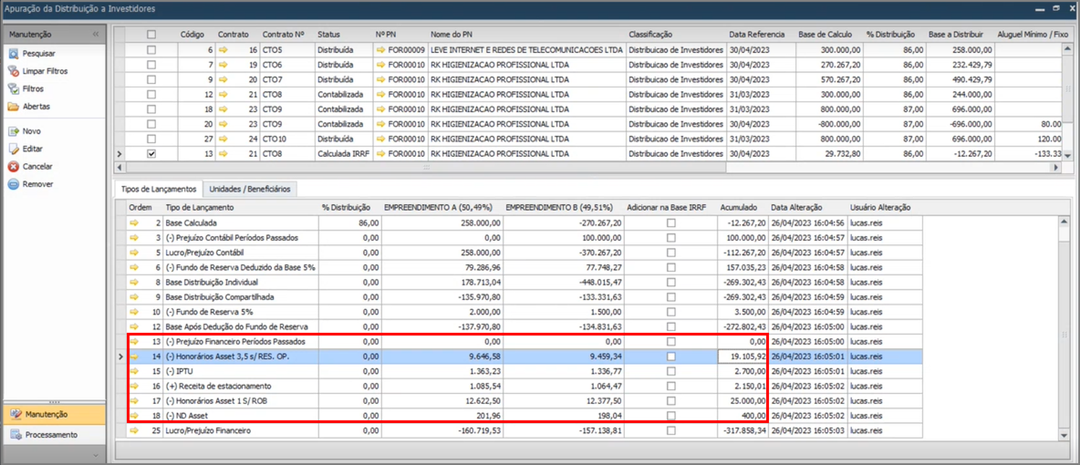
Por exemplo: o sistema apurou o IPTU dos dois empreendimentos, que totalizou um acumulado de 2700.
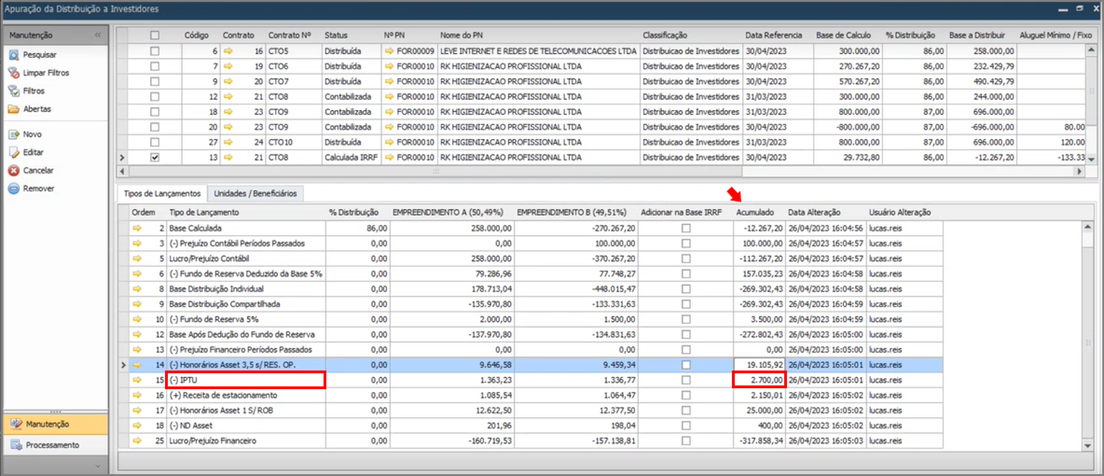
Esse valor então foi dividido de forma proporcional para os dois empreendimentos, utilizando o percentual de distribuição de cada empreendimento (definido na aba "Produtos" do contrato e que é exibido ao lado do nome de cada empreendimento nessa janela). Para o empreendimento A, o percentual de 50,49% incidiu sobre os 2700 acumulado, obtendo-se 1.336,77. Para o empreendimento B, o percentual de 49,51% incidiu sobre os 2700 acumulado, obtendo-se 1.336,77.
Assim, finaliza-se a documentação sobre apuração de distribuição a investidores.