Dúvida
Parâmetros do SPED Contábil
Resumo
Permite informar os parâmetros necessários para a emissão das obrigações contábeis - esse cadastro deve ser realizado anualmente.
Procedimento
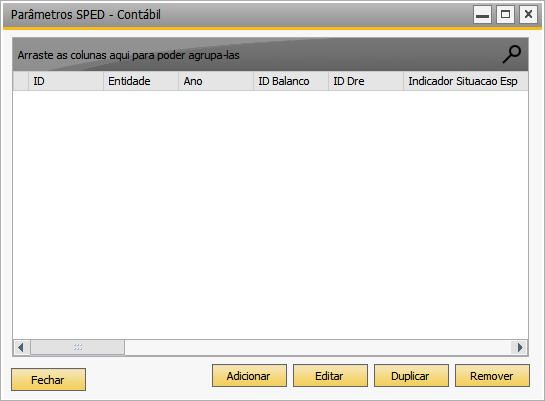
Acesse: módulo TaxPlus → Relatórios / Magnéticos → SPED - Contábil → Configurações do SPED - Contábil → Parâmetros SPED - Contábil. Aparecerá a janela "Parâmetros SPED - Contábil". São listados todos os parâmetros já cadastrados.
Descrição dos campos:
Parâmetros do SPED Contábil
Resumo
Permite informar os parâmetros necessários para a emissão das obrigações contábeis - esse cadastro deve ser realizado anualmente.
Procedimento
Acesse: módulo TaxPlus → Relatórios / Magnéticos → SPED - Contábil → Configurações do SPED - Contábil → Parâmetros SPED - Contábil. Aparecerá a janela "Parâmetros SPED - Contábil". São listados todos os parâmetros já cadastrados.
Descrição dos campos:
- Adicionar: inclui um novo cadastro de parâmetros
- Duplicar: duplica o cadastro selecionado - é exibida uma janela para inclusão de um novo cadastro de parâmetros com os dados do cadastro a ser duplicado
- Editar: possibilita a edição dos dados informados no parâmetro selecionado
- Remover: exclui o parâmetro selecionado - essa ação é irreversível
| Nota | ||||||||
| As Sociedades em Conta de Participação (SCP), devem ser informadas no SPED Contábil como livros auxiliares do sócio ostensivo. Porém, na versão mais recente do PVA (3.1.9), não há a possibilidade das empresas que escrituram suas contabilidades no Livro G, do envio de um Livro Auxiliar. Assim sendo e levando em consideração a versão 3.1.9 do PVA e o que diz o manual de orientação do SPED Contábil atualizado até Maio de 2015, entende-se que a SCP deva ser transmitida individualmente como tipo de Livro S (Livro da SCP Mantida pelo Sócio Ostensivo), até que outra versão substitua a sistemática atual e possibilite a geração da SCP como Livro Auxiliar dentro de uma única escrituração. Na ECD da Sócia Ostensiva, deve ser informada que a mesma é participante de SCP como Sócia Ostensiva e indicá-la em registro específico. Passo a passo: ECD da Sócia Ostensiva
| |||||||||

Descrição dos campos:
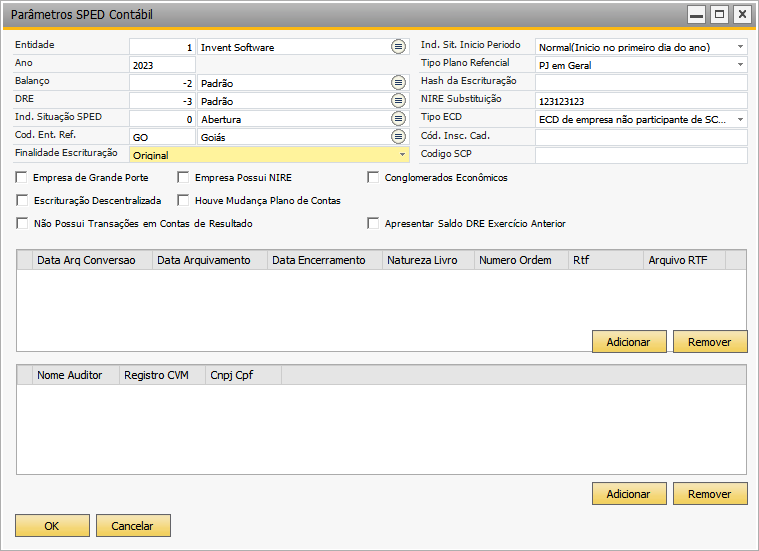
- Entidade: entidade/ empresa para a qual é emitido o SPED Contábil
- Ano: ano de referência para a emissão do SPED Contábil
- Balanço: relatório utilizado para o envio do balanço para o SPED Contábil
| Observação | ||||||||
| Veja sobre a definição do relatório manualmente ou pelo plano de contas padrão. | |||||||||

- DRE: relatório que deve ser enviado no SPED. Sugere-se que esse relatório seja gerado em cima do plano de contas do cliente. Há duas formas de enviar esse relatório: manualmente e ao gerar plano de contas padrão.
| Importante | ||||||||
| As contas listadas são de acordo com o modelo de balanço criado no SAP, e vinculado aos parâmetros da ECD. | |||||||||

- Ind. Situação SPED: indicador da situação do SPED
- -1 - Não informado
- 0 - Abertura
- 1 - Cisão
- 2 - Fusão
- 3 - Incorporação
- 4 - Extinção
- Cód. Ent. Ref.: código de entidade referenciada - informe quando houver
- Original (quando é o primeiro envio)
- Substituta com NIRE
- Substituta sem NIRE
- Substituta com troca de NIRE
- Ind. Sit. Início Período: indicador da situação de abertura da empresa
- Normal (início no primeiro dia do ano)
- Abertura
- Resultante de Cisão/ Fusão
- Início de obrigatoriedade de entrega da ECD
- Resultante da transferência de sede
- Tipo Plano Referencial: tipo de plano utilizado
- PJ em Geral
- PJ em Geral - Lucro Presumido
- Financeiras
- Seguradoras
- Imunes Isentas em Geral
- Imunes Isentas em Geral - Financeiras
- Imunes Isentas em Geral - Seguradoras
- Entidades Fechadas de Previdência Complementar
- Partidos Políticos
- Financeiras - Lucro Presumido
- Padrão Receita Federal - FCONT.
- Hash da Escrituração: hash da escrituração enviada anteriormente
- NIRE Substituição: código do NIRE (registro da legalidade da empresa na junta comercial da UF) - composto por 11 dígitos, constando a UF, o tipo de empresa e um dígito verificador
- Tipo ECD:
- ECD de empresa não participante de SCP sócio ostensivo
- ECD de empresa participante de CSP como sócio ostensivo
- ECD da SCP
- Cód. Insc. Cad.: código de inscrição cadastral
- Código SCP: código de identificação de Sociedade em Conta de Participação. Deve ser utilizado o CNPJ da SCP (Art. 4º, XVII, da IN RFB nº 1.634, de 6 de maio de 2016).
- Empresa de Grande Porte: indica se a entidade é sujeita a auditoria independente:
- 0 - empresa não é entidade sujeita a auditoria independente
- 1 - empresa é sujeita a auditoria independente [ativo total superior a R$ 240.000.000,00 ou receita bruta anual superior a R$ 300.000.000,00]
- Empresa Possui NIRE: marque este parâmetro caso a empresa possua NIRE
- Escrituração Descentralizada: quando a escrituração for descentralizada - cada filial tem o seu centro de custo; assim, cada uma pode realizar seus próprios lançamentos contábeis com o objetivo de ter seus números gerenciais para posteriormente incorporar na contabilidade da matriz.
- Houve Mudança Plano de Contas: marque este parâmetro caso haja mudança no plano de contas
- Não Possui Transações em Contas de Resultado: marque este parâmetro caso não haja transações em contas de resultado (Receita, Despesa, Custo)
- Apresentar Saldo DRE Exercício Anterior: marque este parâmetro para gerar saldo inicial na DRE conforme saldo final da DRE do exercício anterior e Informe Data Inicial Anterior e Data Final Anterior na tela de arquivo magnético.
- Data Arq Conversão: data do arquivamento dos Atos Constitutivos - data de arquivamento do ato de constituição da empresa. Desconsidere datas de alterações contratuais. (Para empresas com NIRE, é a data do NIRE; para empresas sem NIRE, é a data de abertura da empresa.)
- Data de Arquivamento: data de arquivamento do Ato de Conversão de Sociedade Simples em Sociedade Empresária. Data em que a junta comercial arquivou o documento que formaliza a conversão - a data do NIRE
- Natureza do Livro: finalidade do livro. Corresponde à denominação do livro (nome do livro). Normalmente, os livros G e R recebem o mesmo nome, sendo os mais comuns Diário e Diário Geral. Os nomes mais comuns de livros auxiliares são Diário Auxiliar de ..., Razão Auxiliar de ..., Livro Caixa ou Livro de Inventário.
- Número de Ordem: número de ordem do Instrumento de Escrituração, ou seja, o número do livro (a numeração dos livros é sequencial, por tipo de livro, independentemente de sua forma - em papel, fichas ou digital. Exemplo: se o livro anterior, em papel, é 50, o próximo - digital ou não - é 51). Os livros diários G e R devem ter a mesma sequência numérica. Os Diários Auxiliares devem ter numeração própria, sequencial, por espécie, assim como o livro Razão Auxiliar - assim, se forem utilizados Diário de Fornecedores e Diário Auxiliar de Clientes, cada um terá uma sequência distinta.
- RTF e Arquivo RTF: Estes dois campos eram utilizados anteriormente para registrar o arquivo RTF que é enviado no registro J800, não é mais necessário configurar nesse local, nas versões mais recentes a configuração desse registro foi atualizada.
- Nome Auditor: nome do auditor responsável pela auditoria
- Registro CVM: registro do auditor independente na CVM