Ficha de Conteúdo de Importação (FCI).
Procedimento
A FCI (Ficha de conteúdo de importação) é um documento de controle do conteúdo do valor de insumos importados no produto acabado, e deve ser apresentado pelo estabelecimento industrializador. A apresentação deste documento foi instituída pela RSF nº13/2012, e também é usado como base para a utilização da alíquota de 4% nas operações interestaduais no ICMS juntamente com a importação.
|
Observação | ||||||||
| Essa alíquota é aplicada aos bens e mercadorias importados que, após o seu desembaraço aduaneiro, não tenham sido submetidos a nenhum processo de industrialização ou qualquer processo de transformação, que resultem em mercadorias ou bens com o Conteúdo de Importação superior a 40%. | |||||||||

Para quaisquer produtos que tenham sido submetidos a um processo de industrialização e possuam uma parcela importada em sua composição, por menor que seja esta parcela, o contribuinte responsável por esta industrialização deve preencher a Ficha de conteúdo de importação, contendo as seguintes informações:
- Código do produto
- Descrição do produto acabado
- Código do NCM
- GTIN (Global Trade Item Number) – Padrão de códigos de itens comerciais (antiga EAN/UCC)
- Unidade de medida no padrão ISO
- Valor da parcela importada
- Valor da saída interestadual
- Conteúdo de importação calculado
Todos os estabelecimentos que industrializam produtos que possuam algum conteúdo importado são obrigados a emitir esta ficha, independente do tipo de industrialização realizada, sendo elas:
- Transformação
- Beneficiamento
- Montagem
- Acondicionamento e reacondicionamento
- Renovação ou recondicionamento
Quando devo entregar a FCI?
- A FCI deve ser apresentada:
- Mensalmente, ou;
- Antes da saída da mercadoria.
|
Observação | ||||||||
| Uma vez gerada, a FCI deve ser transmitida à administração tributária, que por sua vez retornará as chaves da FCI. | |||||||||
Como calcular o conteúdo de importação?
Para calcular a parcela importada do produto, é necessário verificar o valor FOB do insumo importado (produto + frete + seguro), durante o apontamento da produção. A soma destes valores, dividida pela média do valor unitário de venda interestadual do penúltimo período de apuração, resulta no conteúdo de importação. Caso o produto ainda não tenha sido comercializado, é necessário utilizar o valor estimado de venda (excluindo o IPI) para o cálculo.
O valor da parcela importa segue a seguinte regra baixo:
- Valor Unitário FCI: (Valor das Mercadorias + Frete + Seguro) / Quantidade Recebida;
- Valor Parcela Importada: ( Quantidade de Venda Interestadual * Valor Unitário FCI);
|
Atenção | ||||||||
| Se o item faz parte de uma estrutura de produção o cálculo segue os itens importados da estrutura. | |||||||||
Valor das Venda Interestaduais: Valor Contabil - ICMS - IPI - Valor ICMS-ST - Devoluções (Conforme CFOPS marcados para desconsiderar).
|
Atenção | ||||||||
| Sempre que houver mudança de faixa, uma nova ficha deve ser gerada. Ou seja, se variar entre as faixas de 0% até 40%; de 40% e 70%; ou acima de 70%, uma nova ficha deve ser gerada. | |||||||||
Caso a mercadoria não seja importada, mas possua conteúdo de importação, se usada na industrialização de outro bem ou mercadoria, também deve ser considerado seu percentual de importação.Estas faixas vão indicar a origem da mercadoria para o ICMS, e como consequência indicar a alíquota, conforme demonstrado na tabela abaixo.
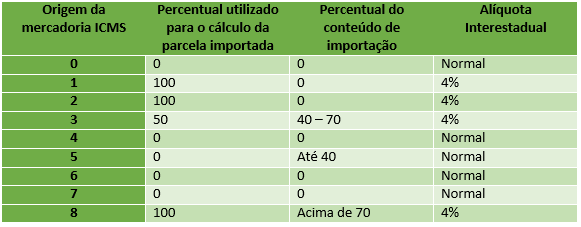
Para mais informações deste projeto acesse diretamente o site da Secretaria da Fazenda.
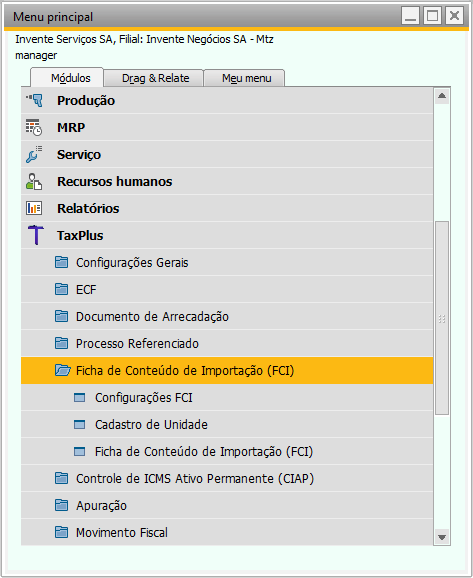
Para acessar a tela de FCI selecione TaxPlus → Ficha de Conteúdo de Importação - FCI. Conforme abaixo:
Veja como funciona:
Veja como funciona: