Dúvida
Ajuste do Montante do Imposto Retido por substituição Tributária - Rio Grande do Sul
Ajuste do Montante do Imposto Retido por substituição Tributária - Rio Grande do Sul
Procedimento
Conforme o novo Decreto, os contribuintes gaúchos deverão apurar, a diferença positiva ou negativa, do ICMS pago nas compras de produtos submetidos à tributação da substituição tributária, para com o valor da efetiva venda destes ao consumidor final.
O Subsecretário da Receita Estadual, no uso de atribuição que lhe confere o artigo 6º , VI, da Lei Complementar nº 13.452 , de 26.04.2010, introduz a seguinte alteração na Instrução Normativa DRP nº 45/1998 , de 26.10.1998 (DOE 30.10.1998):
1. No Capítulo IX do Título I:
a. O título da Seção 19.0 passa a vigorar com a seguinte redação:
“19.0 - AJUSTE DO MONTANTE DO IMPOSTO RETIDO POR SUBSTITUIÇÃO TRIBUTÁRIA (RICMS, Livro III, arts. 25-A a 25-C)”
b. As alíneas “a” e “b” do subitem 19.2.1 passam a vigorar com a seguinte redação:
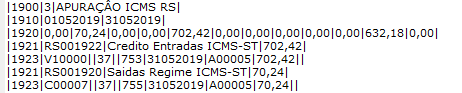
“a) um registro 1921 para cada documento fiscal, com o código RS021921 no campo COD_AJ_APUR, contendo, no campo VL_AJ_APUR, o montante do imposto presumido, que corresponderá ao valor do imposto, próprio e de substituição tributária, constante no documento fiscal, considerando, quando for o caso, o adicional de alíquota relativo ao AMPARA/RS, previsto no RICMS, Livro I, art. 27, parágrafo único, podendo o contribuinte, opcionalmente, informar um registro 1921 por período de apuração, englobando todos os documentos fiscais do período;
b) um registro 1923 para cada item dos documentos fiscais.”
c. O subitem 19.2.1.1.4 passa a vigorar com a seguinte redação:
c. O subitem 19.2.1.1.4 passa a vigorar com a seguinte redação:
“19.2.1.1.4 - A adjudicação do valor relativo ao estoque inventariado será feita em 6 (seis) parcelas, mensais, iguais e sucessivas, devendo o contribuinte realizar o primeiro lançamento na EFD, até a competência relativa ao segundo mês subsequente ao levantamento de estoque, informando um registro 1921, com o código RS021920 no campo COD_AJ_APUR, para cada parcela adjudicada, indicando, no campo DESCR_COMPL_AJ, a qual parcela se refere a adjudicação (“1/6”, “2/6”, “3/6”, “4/6”, “5/6” ou “6/6”) e, no campo VL_AJ_APUR, o valor correspondente à sexta parte do total apurado nos termos do subitem 19.2.1.1.3.”
d. as alíneas “a” e “b” do subitem 19.2.2 passam a vigorar com a seguinte redação:
“a) um registro 1921 para cada documento fiscal, com o código RS001921 no campo COD_AJ_APUR, contendo no campo VL_AJ_APUR, o montante do imposto efetivo, que corresponderá ao valor obtido pela aplicação da alíquota interna sobre a base de cálculo constante no documento fiscal, considerando, quando for o caso, o adicional de alíquota relativo ao AMPARA/RS, previsto no RICMS, Livro I, art. 27, parágrafo único, podendo o contribuinte, opcionalmente, informar um registro 1921 por período de apuração, englobando todos os documentos fiscais do período;
b) um registro 1923 para cada item dos documentos fiscais, sendo que o campo COD_PART, enquanto obrigatório para a NFC-e (modelo 65), deverá citar o próprio informante da EFD no registro 0150.”
e. o subitem 19.2.3.1.4 passa a vigorar com a seguinte redação:
e. o subitem 19.2.3.1.4 passa a vigorar com a seguinte redação:
“19.2.3.1.4 - O estorno do valor relativo ao estoque inventariado será feito em 6 (seis) parcelas, mensais, iguais e sucessivas, informando um registro 1921, com o código RS011922 no campo COD_AJ_APUR, para cada parcela estornada, indicando, no campo DESCR_COMPL_AJ, a qual parcela se refere o estorno (“1/6”, “2/6”, “3/6”, “4/6”, “5/6” ou “6/6”) e, no campo VL_AJ_APUR, o valor correspondente à sexta parte do total apurado nos termos do subitem 19.2.3.1.3.”
f. as alíneas “a” e “b” do subitem 19.3.1 passam a vigorar com a seguinte redação:
“a) um registro 1921 para cada documento fiscal, com o código RS001920 no campo COD_AJ_APUR, contendo no campo VL_AJ_APUR, o montante do imposto efetivo, que corresponderá ao valor obtido pela aplicação da alíquota interna sobre a base de cálculo constante no documento fiscal, considerando, quando for o caso, o adicional de alíquota relativo ao AMPARA/RS, previsto no RICMS, Livro I, art. 27, parágrafo único, podendo o contribuinte, opcionalmente, informar um registro 1921 por período de apuração, englobando todos os documentos fiscais do período;
b) um registro 1923 para cada item dos documentos fiscais, sendo que o campo COD_PART, enquanto obrigatório para a NFC-e (modelo 65), deverá citar o próprio informante da EFD no registro 0150.”
g. as alíneas “a” e “b” do subitem 19.3.2 passam a vigorar com a seguinte redação:
g. as alíneas “a” e “b” do subitem 19.3.2 passam a vigorar com a seguinte redação:
“a) um registro 1921 para cada documento fiscal, com o código RS021922 no campo COD_AJ_APUR, contendo no campo VL_AJ_APUR, o montante do imposto presumido, que corresponderá ao valor do imposto, próprio e de substituição tributária, constante no documento fiscal, considerando, quando for o caso, o adicional de alíquota relativo ao AMPARA/RS, previsto no RICMS, Livro I, art. 27, parágrafo único, podendo o contribuinte, opcionalmente, informar um registro 1921 por período de apuração, englobando todos os documentos fiscais do período;
b)um registro 1923, para cada item dos documentos fiscais.”
2. Esta Instrução Normativa entra em vigor na data de sua publicação, produzindo efeitos a partir de 1º de janeiro de 2019.
2. Esta Instrução Normativa entra em vigor na data de sua publicação, produzindo efeitos a partir de 1º de janeiro de 2019.
Configuração da geração de Outras Apurações dos registros 1900, 1921, 1923 no EFD Fiscal referente aos valores de substituição tributária no estado de RS
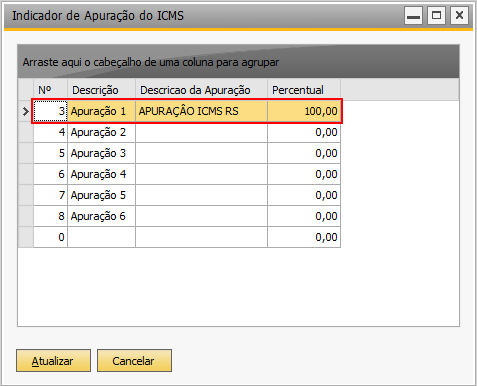
Acesse: Módulo TaxPlus → Apuração → Indicador de Apuração do ICMS.
Aparecerá a janela "Indicador de Apuração do ICMS".
No Registro 1900, é obrigatório informar o código do Indicador de Apuração.
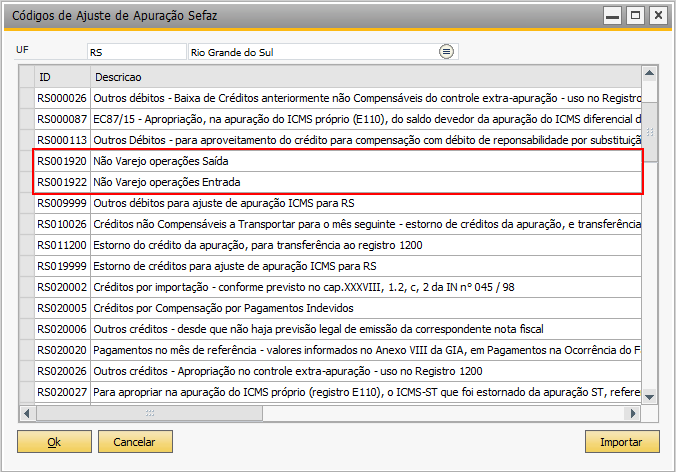
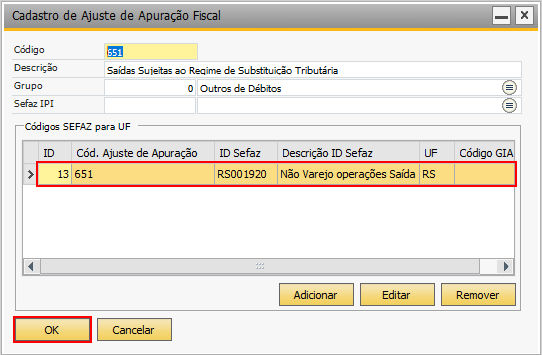
Acesse: Módulo TaxPlus → Apuração → Códigos de Ajuste de Apuração Sefaz.
Aparecerá a janela "Códigos de Ajuste de Apuração Sefaz".
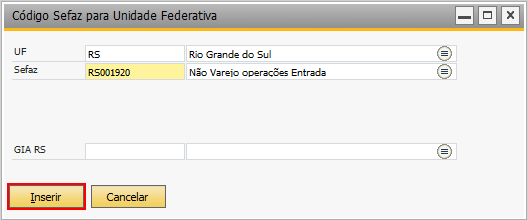
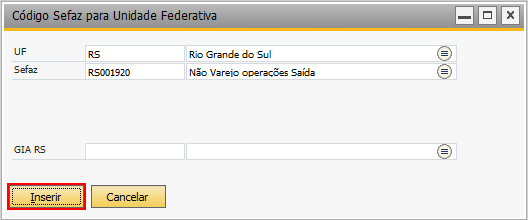
Crie códigos de ajustes da apuração para os créditos das entradas e débitos nas saídas: nas linhas das colunas "ID" e "Descrição", insira:
- RS001920 – Não Varejo operações Saída
- RS001922 – Não Varejo operações Entrada
Acesse: Módulo TaxPlus → Apuração → Lista de Códigos de Ajuste de Apuração.
Aparecerá a janela "Lista de Códigos de Ajuste de Apuração".
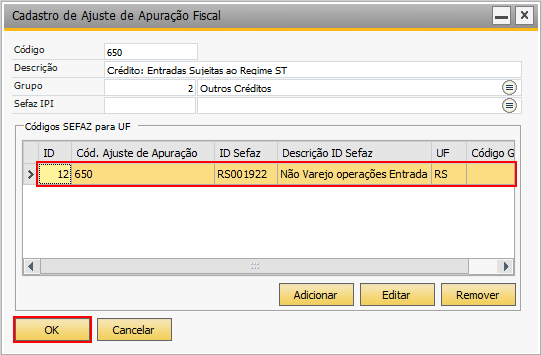
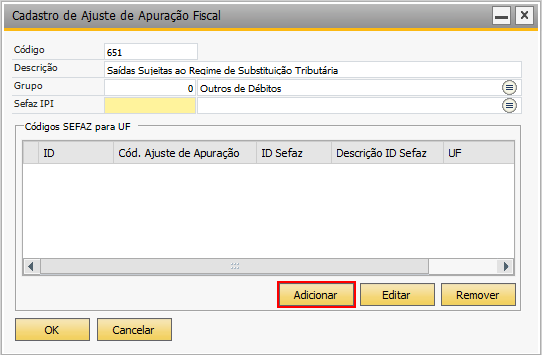
Crie os códigos de ajustes da apuração para os créditos de entradas e débitos nas saídas - a numeração do código de ajuste é livre.
- Crédito: entrada
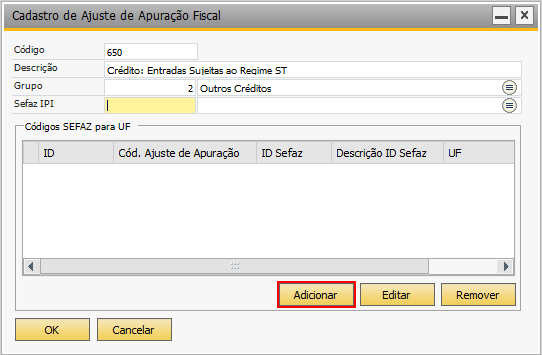
- Débito: saída
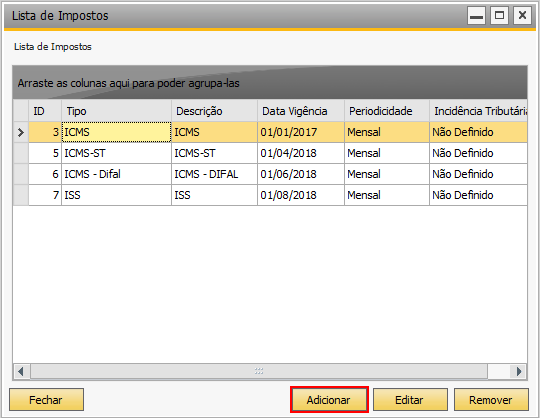
Acesse: Módulo TaxPlus → Configurações Gerais → Cadastro de Imposto.
Aparecerá a janela "Lista de Impostos".
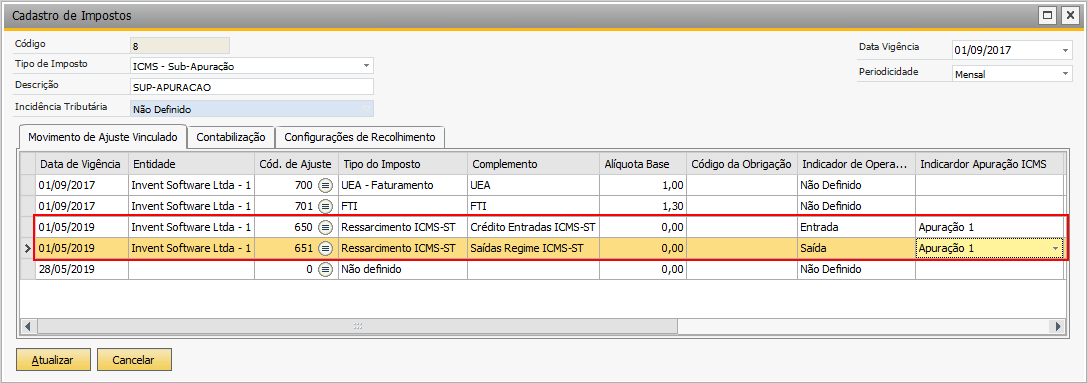
Cadastre o imposto Sub-Apuração - é o responsável pela geração do Registro 1900.
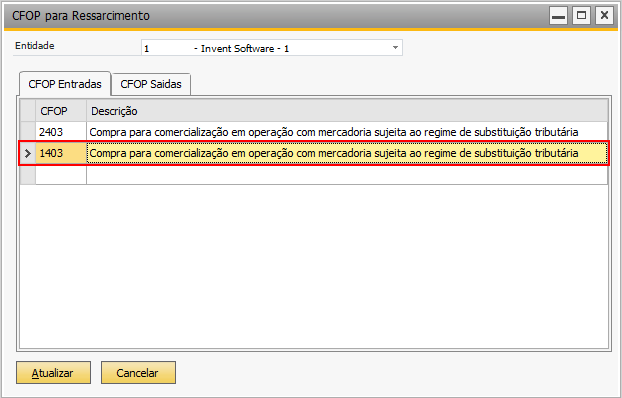
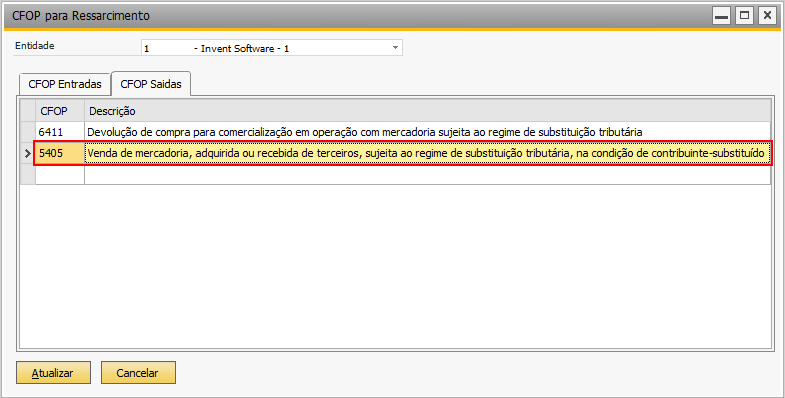
Acesse: Módulo TaxPlus → Ressarcimento ICMS-ST → Ressarcimento de ICMS-ST - CFOPs.
Aparecerá a janela "CFOP para Ressarcimento".
Configure CFOP de Entrada e de Saída para fazer o vinculo de nota fiscal de substituição tributária.
Os documentos devem ser configurados de acordo com a necessidade da empresa.
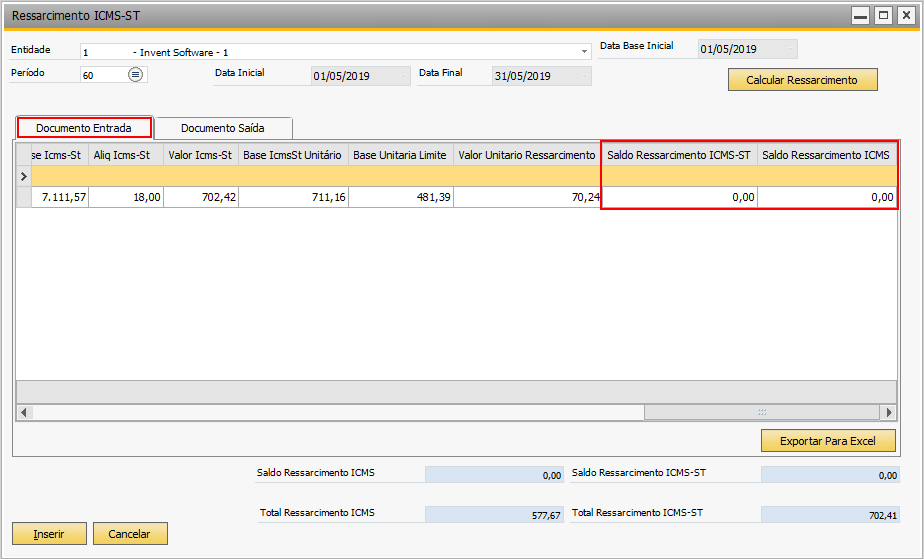
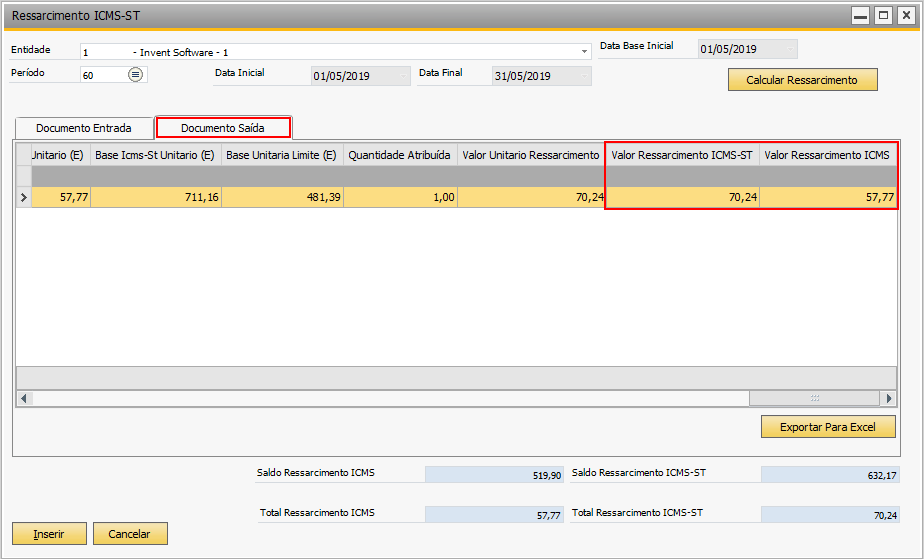
Gere o processo de Ressarcimento ICMS-ST.
Nesse processo, o sistema apresenta as notas fiscais de saída conforme os CFOPs configurados e faz o vinculo da saída com sua entrada correspondente.
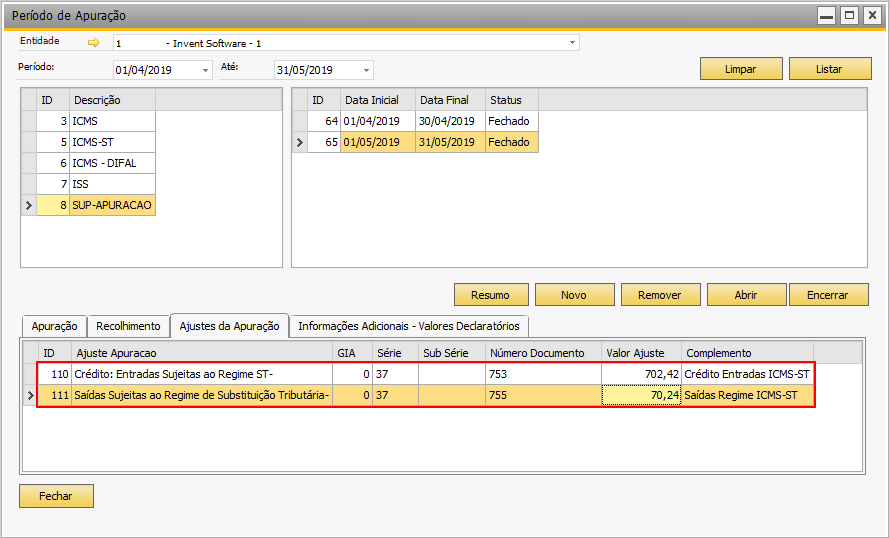
Acesse: Módulo TaxPlus → Apuração → Período de Apuração.
Execute a apuração de ICMS normal, e o sistema efetuará o cálculo das Outras Apurações simultaneamente e gerará os ajustes da apuração.
Em seguida, gere o arquivo EFD Fiscal.
Nesse processo, é possível configurar a geração do EFD do mês da escrituração fiscal.
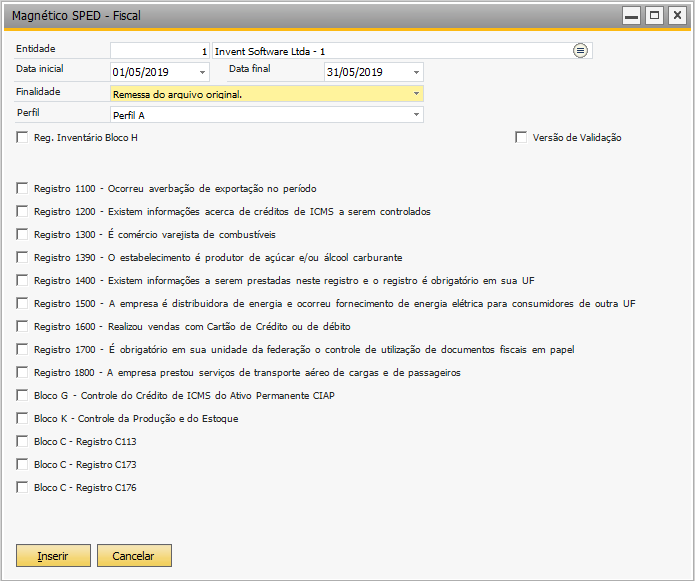
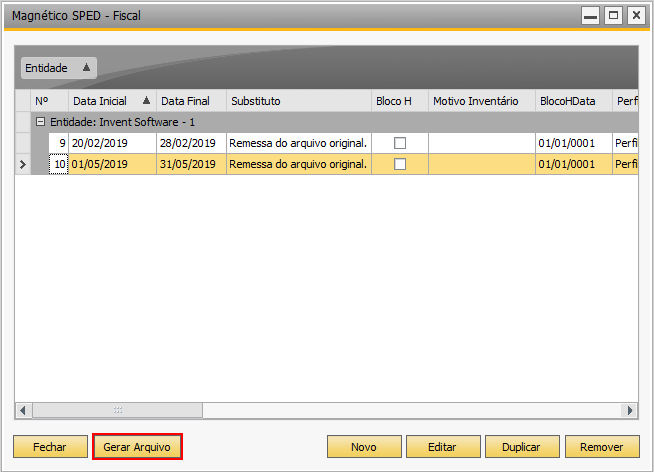
No arquivo será gerado o Registro 1900 para o estado RS.