FTI sobre faturamento bruto de vendas - Apuração Especial UEA e FTI sobre Faturamento AM
Resumo
Segundo o inciso V sobre FTI do Marco Regulatório de 2020:
"FTI - O Fundo de Fomento ao Turismo, Infraestrutura, Serviços e Interiorização do Desenvolvimento do Amazonas, tem formas de cálculo e percentuais os mais variados:
[...]
V) [O] faturamento bruto das empresas beneficiadas com 100% de crédito estímulo, exceto produtoras de fibras, sacarias de juta, castanhas, produtos agroindustriais e afins situados no interior do [estado] - 1% (um por cento) sobre o faturamento."
Procedimento
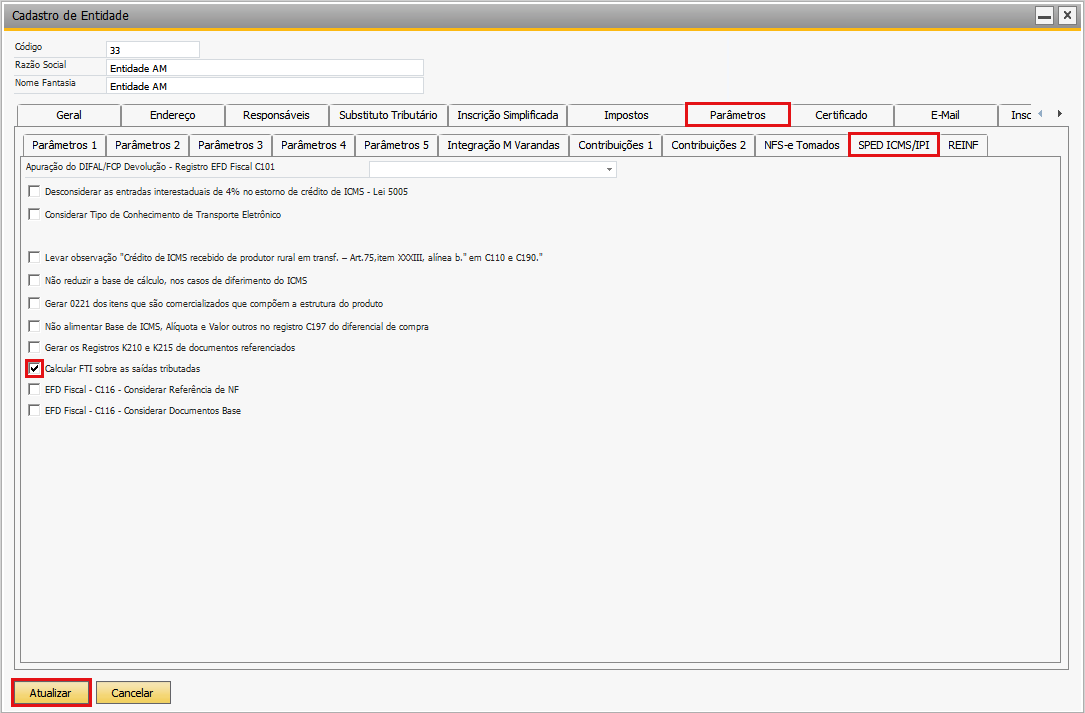
1 Marque o parâmetro Calcular FTI sobre as saídas tributadas no cadastro de entidade, na aba SPED ICMS/IPI.
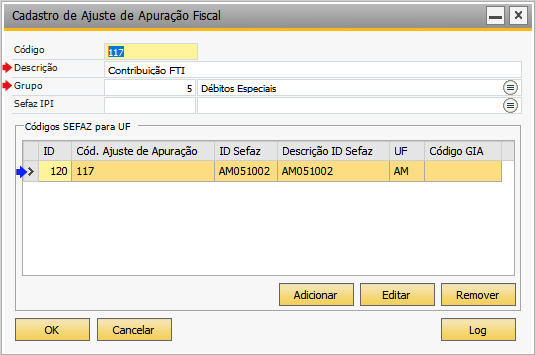
2 Defina o código de ajuste de apuração para o FTI em Lista de Códigos de Ajuste de Apuração. Não se esqueça de inserir o código de ajuste de apuração SEFAZ do Amazonas (destacado em azul).
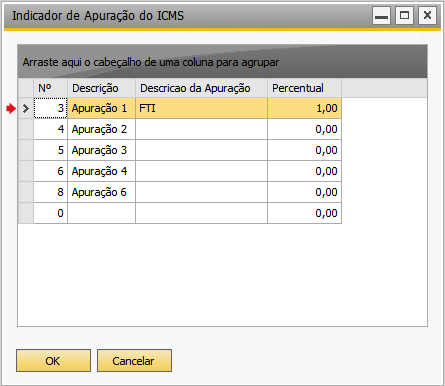
3 Defina o indicador de apuração para o FTI.
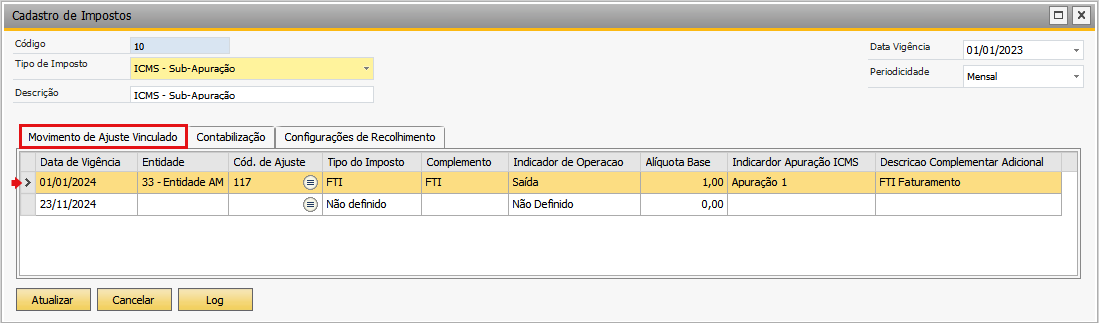
4 Atrele o código de ajuste e o indicador de apuração à entidade e ao imposto em cadastro de imposto do ICMS Sub-Apuração, na aba Movimento de Ajuste Vinculado.
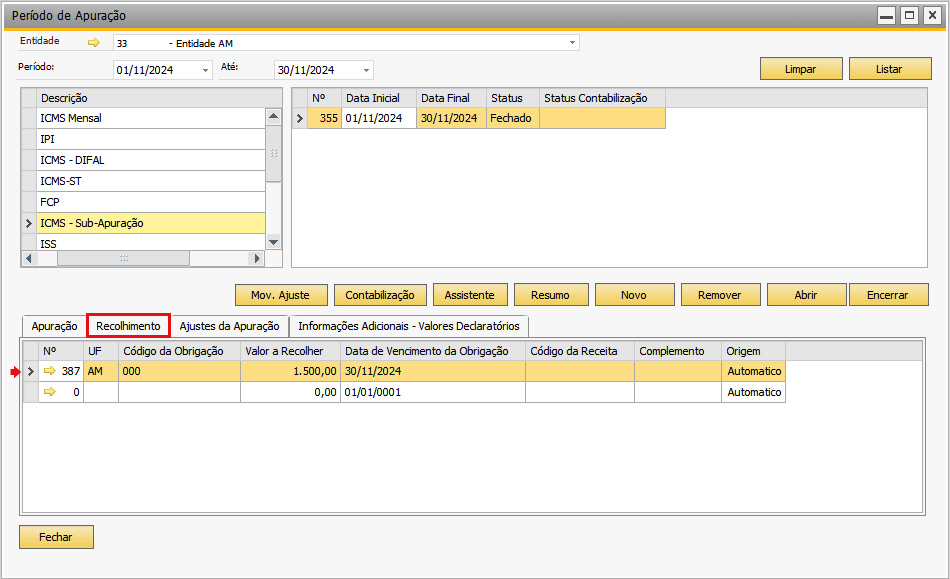
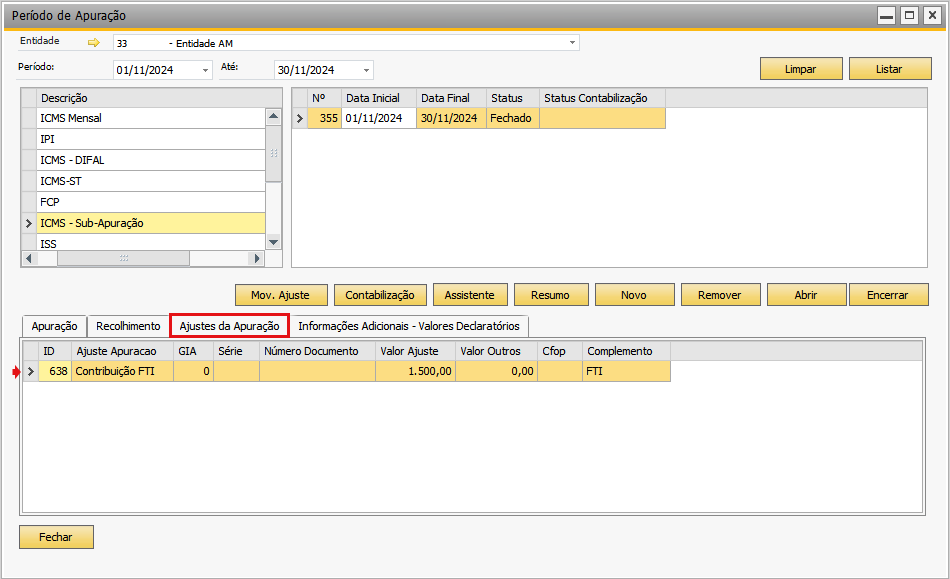
5 Ao fazer a apuração para o ICMS Sub-Apuração, o ajuste é destacado nas abas Recolhimento e Ajustes da Apuração.
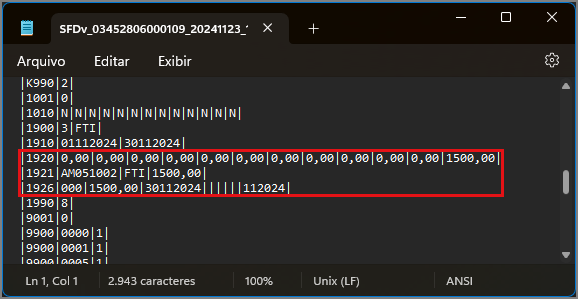
6 Ao gerar o magnético, os registros referentes à sub-apuração e ao ajuste (1920, 1921 e 1926) são destacados com os dados das operações e do ajuste.
Referências: