Procedimento
Com a LC 224/2025 trouxe mudanças significativas para a apuração do Lucro Presumido, especificamente no que se refere aos percentuais de presunção utilizados para o cálculo do IRPJ e da CSLL.
O que a lei alterou:
A LC 224/2025, publicada em 26 de dezembro de 2025, tem como objetivo principal reduzir incentivos e benefícios tributários federais de forma geral (Art. 4º). Dentro desse contexto, o legislador enquadrou o regime do Lucro Presumido como um "regime de tributação em que a base de cálculo é presumida" e, por isso, ele também sofreu redução do benefício — na prática, um aumento da carga tributária para as empresas que faturam acima de determinado patamar.
Mecanismo da alteração (Art. 4º, §4º, inciso VII, e §5º):
Foi instituído um acréscimo de 10% nos percentuais de presunção de lucro previstos nos arts. 25 e 26 da Lei nº 9.430/1996 (a norma que rege o Lucro Presumido).
Esse acréscimo não incide sobre toda a receita bruta, apenas sobre a parcela que exceder R$ 5.000.000,00 (cinco milhões de reais) no ano calendário.
Como funciona na prática:
Até R$ 5 milhões de receita bruta anual: os percentuais de presunção permanecem inalterados (ex.: 8% para revenda de mercadorias, 32% para prestação de serviços em geral, etc.).
Acima de R$ 5 milhões: sobre o excedente, os percentuais sobem 10%. Exemplos:
Serviços (32%) → passa a 35,2% sobre a parcela excedente
Comércio/indústria (8%) → passa a 8,8% sobre a parcela excedente
Demais percentuais específicos (16%, 17,6%, etc.) seguem a mesma lógica de acréscimo proporcional
Regras de apuração:
O limite de R$ 5 milhões é aplicado proporcionalmente a cada período de apuração do ano (trimestral), permitindo-se ajuste nos períodos seguintes caso a receita não siga distribuição linear.
Quando a empresa exerce mais de uma atividade, o acréscimo é aplicado proporcionalmente às receitas de cada atividade.
O que permanece inalterado:
O limite de receita bruta para opção pelo regime do Lucro Presumido continua em R$ 78 milhões/ano (Lei 9.718/1998, art. 13) — a LC 224/2025 não mexeu nesse teto.
As alíquotas de IRPJ (15% + adicional de 10%) e CSLL (9%) sobre a base presumida também não foram alteradas — a mudança é só na base de cálculo (percentual de presunção), não na alíquota.
Vigência:
A alteração produz efeitos a partir de 1º de janeiro de 2026 (Art. 14, inciso III, da LC 224/2025) para o IRPJ e para a CSLL a partir de 01/04/2026.
Acesse: Módulo TaxPlus → Relatórios / Magnéticos → SPED - Escrituração Contábil Fiscal (SPED ECF) → SPED ECF - Escrituração Contábil Fiscal. Aparecerá a janela "SPED ECF - Escrituração Contábil Fiscal". Selecione a escrituração. Aparecerá a janela "SPED ECF - Escrituração Contábil Fiscal". Clique no botão "Carga dos Movimentos" para que o add-on carregue as informações dos movimentos realizados no período.
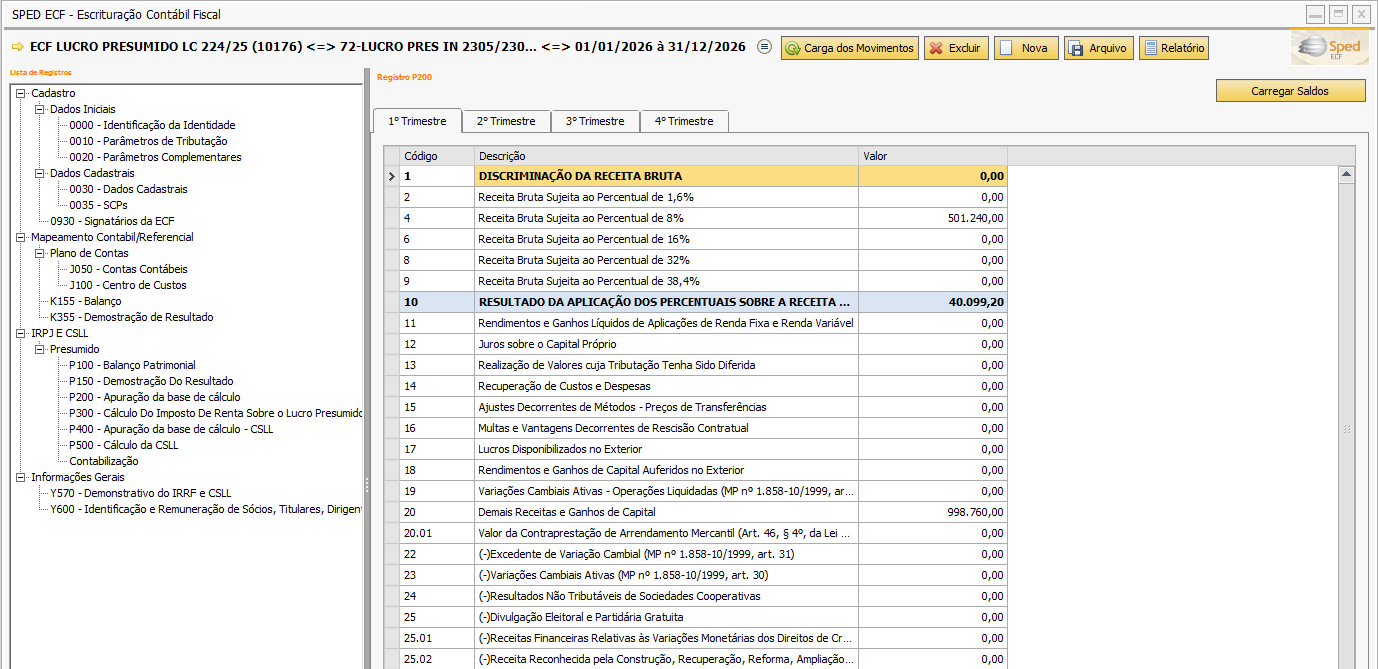
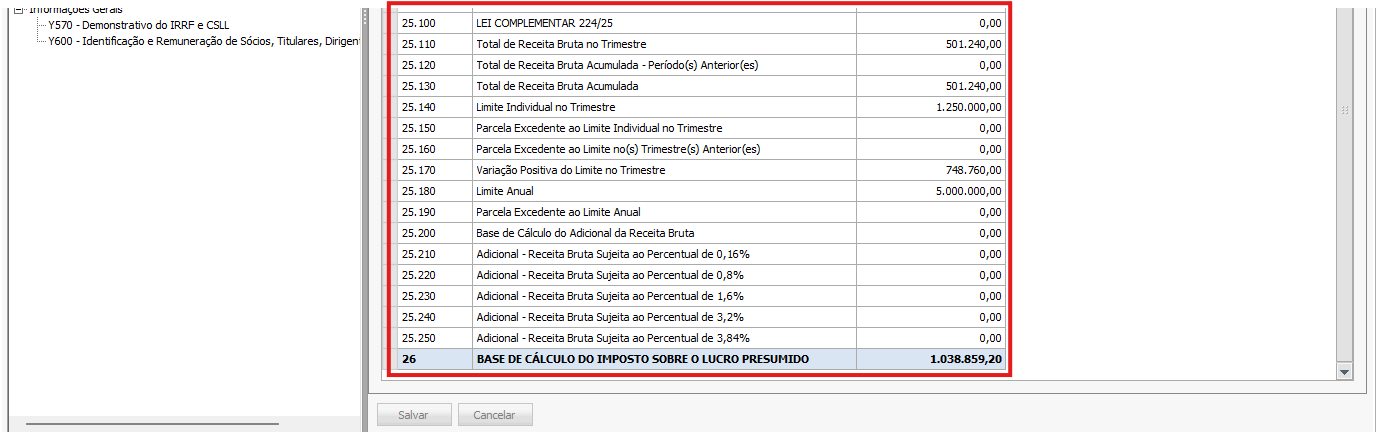
1 P200: Apuração da Base de Cálculo do IRPJ adicionada novas contas da LC 224/25.
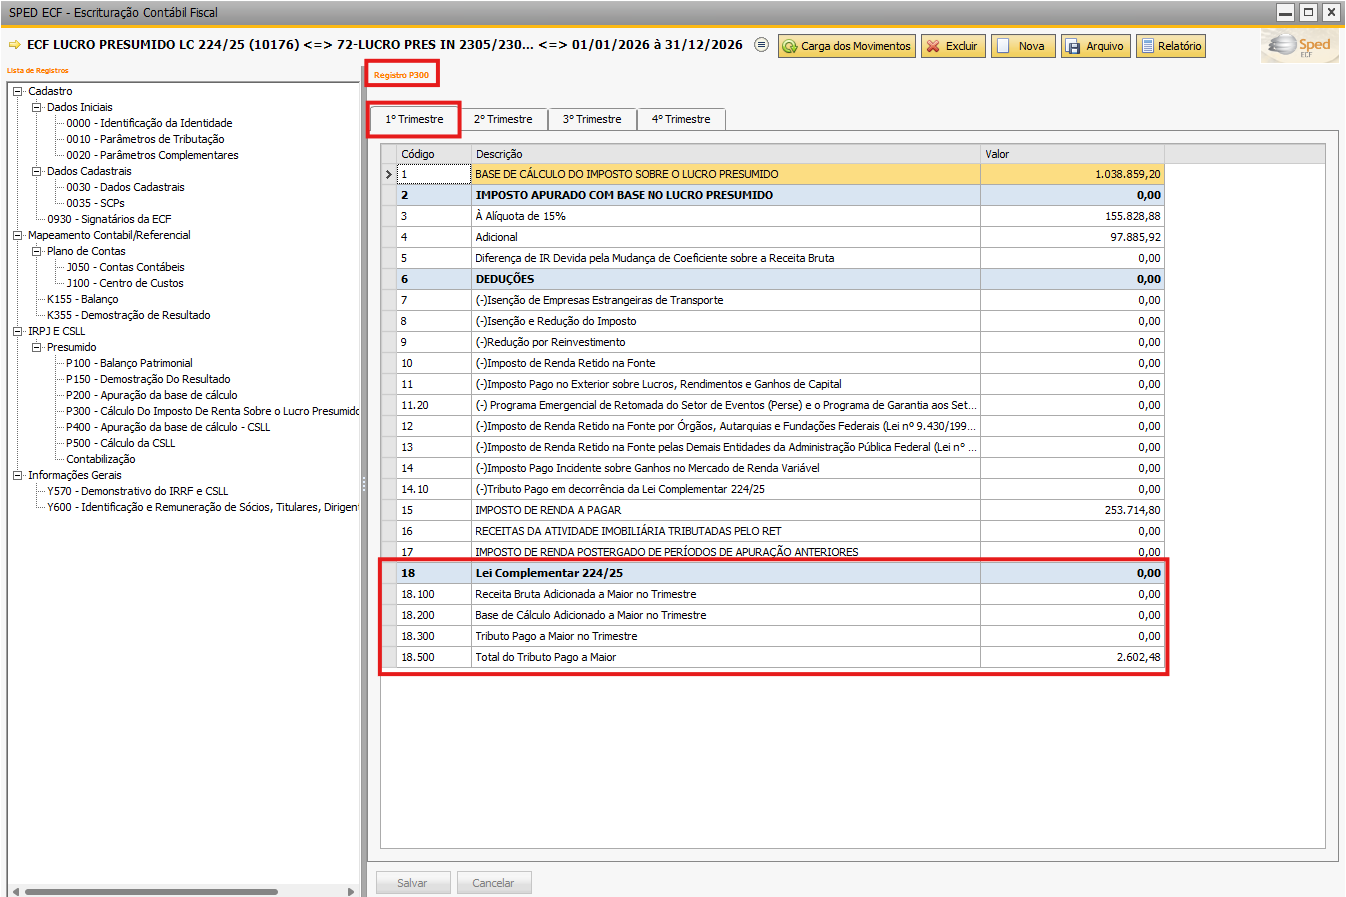
2 P300: Cálculo do Imposto de Renda sobre o Lucro Presumido adicionada novas contas da LC 224/25.
3 P400: Apuração da Base de Cálculo - CSLL adicionada novas contas da LC 224/25 a partir do 2º trimestre. A apuração para o 1º trimestre de 2026 não sofreu alteração para a CSLL.
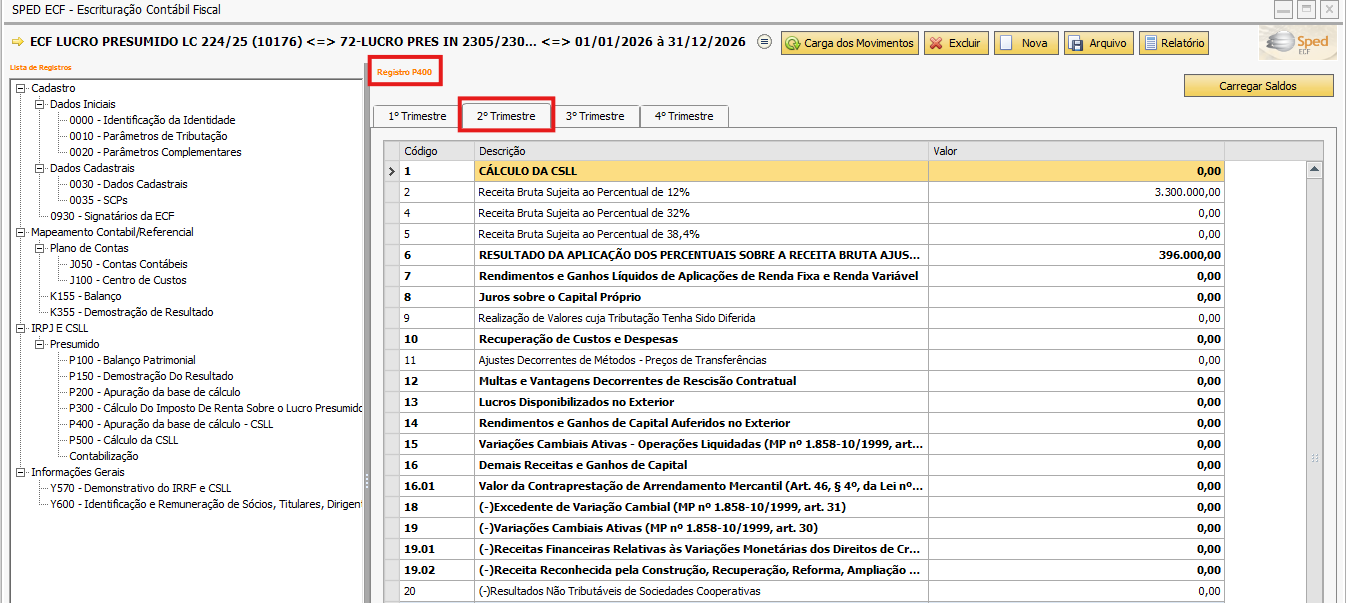
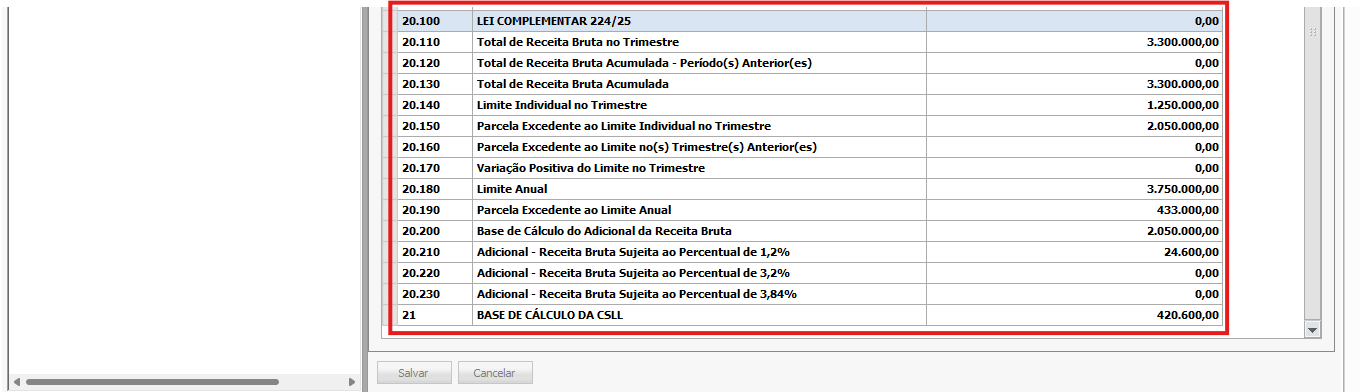
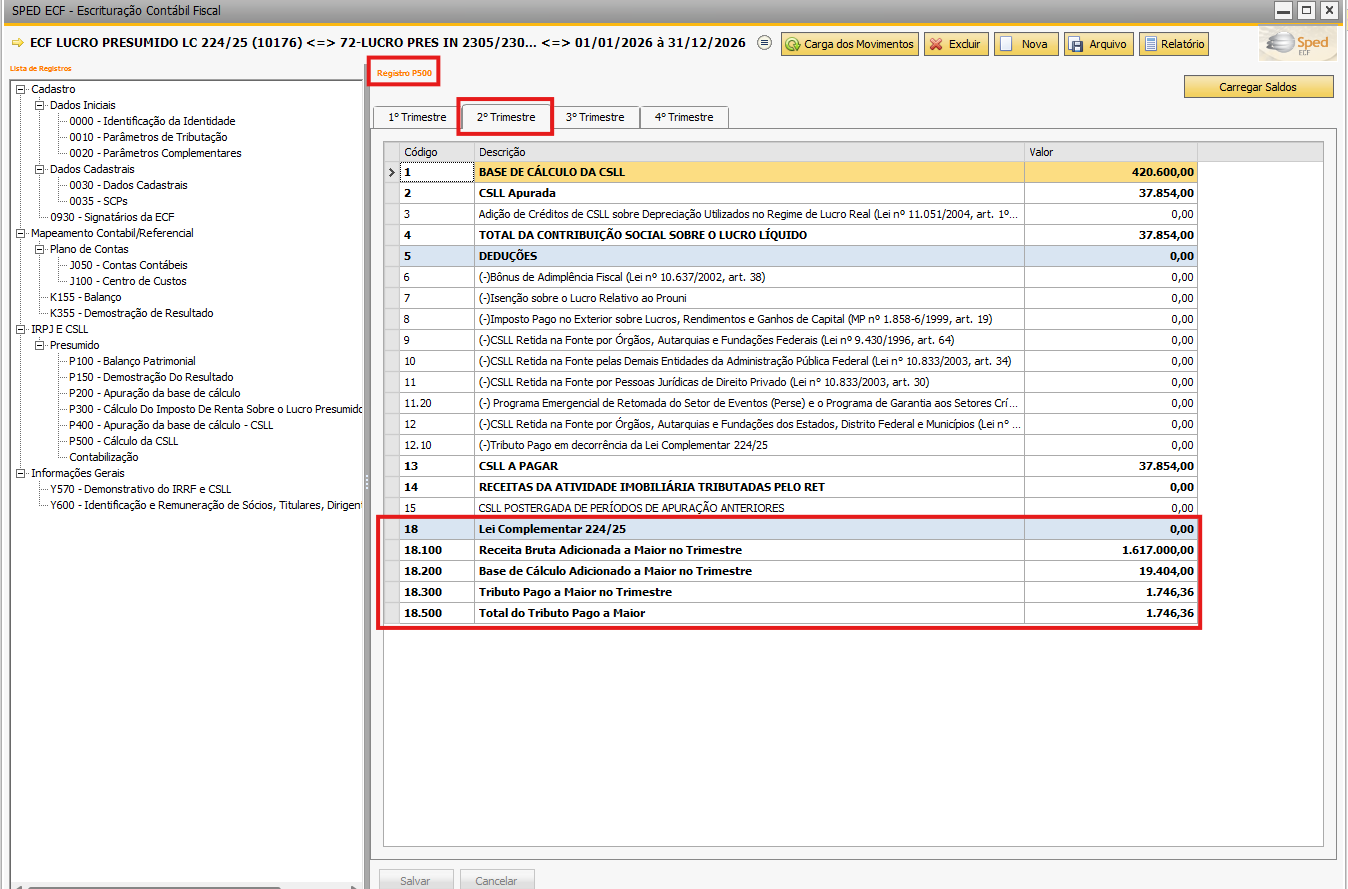
4 P500: Cálculo da CSLL adicionada novas contas da LC 224/25 a partir do 2º trimestre. A apuração para o 1º trimestre de 2026 não sofreu alteração para a CSLL.