Dúvida
Registro H010: Inventário
Procedimento
Seu objetivo consiste em discriminar os itens existentes no estoque.
A imagem seguinte apresenta os campos (e suas características) deste registro.
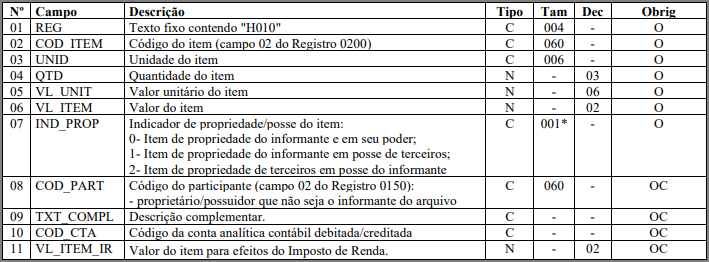
Registro H010 no TaxPlus
Após gerar o SPED Fiscal pelo add-on TaxPlus, é possível identificar os registros nas linhas do arquivo .txt.
Cada linha representa um registro, e os campos de cada registro são separados pelo caractere | (pipe).
|
Importante | ||||||||
A partir de:
|
|||||||||

|
Atenção | ||||||||
| Não informe este registro caso o campo 03 VL_INV do Registro H005 for igual a 0. | |||||||||

A imagem seguinte apresenta os campos (e suas características) deste registro.
Registro H010 no TaxPlus
Após gerar o SPED Fiscal pelo add-on TaxPlus, é possível identificar os registros nas linhas do arquivo .txt.
Cada linha representa um registro, e os campos de cada registro são separados pelo caractere | (pipe).
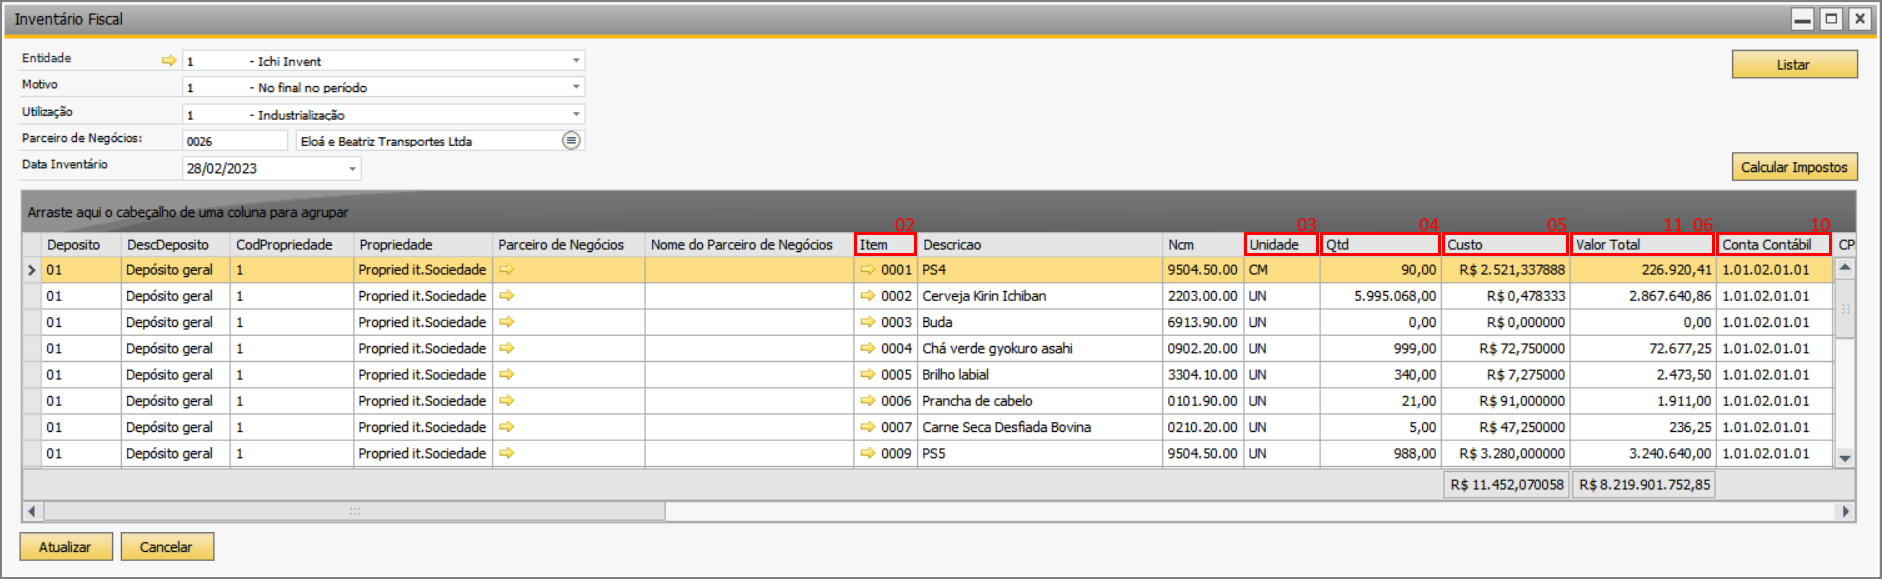
- Campo 01:
- Indica o número do registro, neste caso: H010.
- Campo 02:
- Indica o código do item (campo 02 COD_ITEM do Registro 0200).
- Origem: inventário fiscal. (Faça o seguinte caminho: Módulo TaxPlus → Inventário → Inventário Fiscal.)
- Campo 03:
- Indica a unidade do item (campo 06 UNID_INV do Registro 0200).
- Origem: inventário fiscal. (Faça o seguinte caminho: Módulo TaxPlus → Inventário → Inventário Fiscal.)
- Campo 04:
- Indica a quantidade do item.
- Origem: inventário fiscal. (Faça o seguinte caminho: Módulo TaxPlus → Inventário → Inventário Fiscal.)
- Campo 05:
- Indica o valor unitário do item.
- Origem: inventário fiscal. (Faça o seguinte caminho: Módulo TaxPlus → Inventário → Inventário Fiscal.)
- Campo 06:
- Indica o valor do item.
- Origem: inventário fiscal. (Faça o seguinte caminho: Módulo TaxPlus → Inventário → Inventário Fiscal.)
- Campo 07:
- Indica o indicador de propriedade/ posse do item:
- 0: item de propriedade do informante e em seu poder
- 1: item de propriedade do informante em posse de terceiros
- 2: item de propriedade de terceiros em posse do informante
- Origem: criação do documento fiscal no SAP - vinculado ao TaxPlus.
- Indica o indicador de propriedade/ posse do item:
- Campo 08:
- Indica o código do participante (campo 02 COD_PART do Registro 0150) - proprietário/ possuidor que não seja o informante do arquivo.
- Origem: gerado pelo sistema de acordo com o campo 07 IND_PROP.
|
Atenção | ||||||||
| Obrigatório quando o campo 07 IND_PROP for igual a 1 ou 2. | |||||||||

- Campo 09:
- Indica a descrição complementar.
- Origem: criação do documento fiscal no SAP - vinculado ao TaxPlus.
- Campo 10:
- Indica o código da conta analítica contábil debitada/ creditada.
- Origem: inventário fiscal. (Faça o seguinte caminho: Módulo TaxPlus → Inventário → Inventário Fiscal.)
|
Atenção | ||||||||
Obrigatório apenas para os perfis A e B do SPED Fiscal.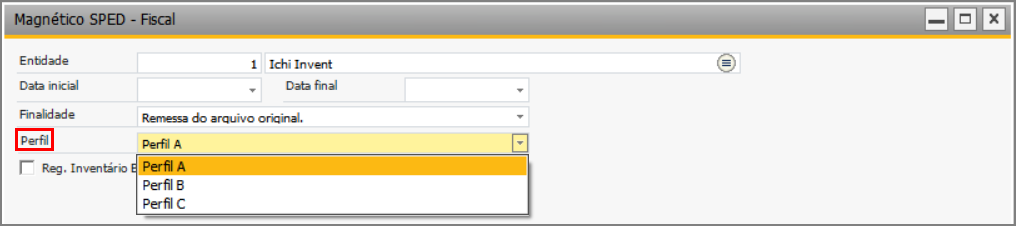 |
|||||||||

|
Observação | ||||||||
Informe o código da conta analítica contábil correspondente.
|
|||||||||

- Campo 11:
- Indica o valor do item para efeitos do Imposto de Renda.
- Origem: inventário fiscal. (Faça o seguinte caminho: Módulo TaxPlus → Inventário → Inventário Fiscal.)
|
Observação | ||||||||
| Válido a partir de 01/01/2015. É igual ao campo 06 VL_ITEM, com adições ou exclusões previstas no RIR/2018. Informe o valor do item utilizando os critérios previstos na legislação do imposto de renda (especificamente os Art. 304 a 309 do RIR/2018), por vezes discrepantes dos critérios previstos na legislação do IPI/ ICMS, conduzindo-se ao valor contábil dos estoques. Esse acréscimo é autorizado pelo Convênio SINIEF de 1970, Art. 63, § 12, como outras indicações. |
|||||||||

|
Nota | ||||||||
| Exemplo de diferença entre as legislações: O valor do ICMS recuperável mediante crédito na escrita fiscal do adquirente, que não integra o custo de aquisição para efeito do imposto de renda. O montante desse imposto, destacado em nota fiscal, deve ser excluído do valor dos estoques para efeito do imposto de renda. Tratamento idêntico deve ser aplicado ao PIS-Pasep e à COFINS não cumulativos, instituídos pelas leis nº 10.637/2002 e 10.833/2003, respectivamente. Observe, porém, que as legislações do IPI e do ICMS não contemplam essas exclusões. Trata-se dos valores para fins fiscais não contemplando as informações da contabilidade societária. |
|||||||||

Referências: