O Bloco B, incluído no leiaute 013 da EFD ICMS IPI, será obrigatório, exclusivamente, para contribuintes de ISS domiciliados no Distrito Federal, conforme definições a serem estabelecidas na legislação própria do DF.
EFD ICMS/IPI – O que significa a inclusão do Bloco B?
Basicamente, as empresas com domicílio no DF ou com estabelecimentos neste, deverão enviar os dados referentes as notas de serviço e apuração do Imposto Sobre Serviços via EFD. Para mais informações Clique aqui.
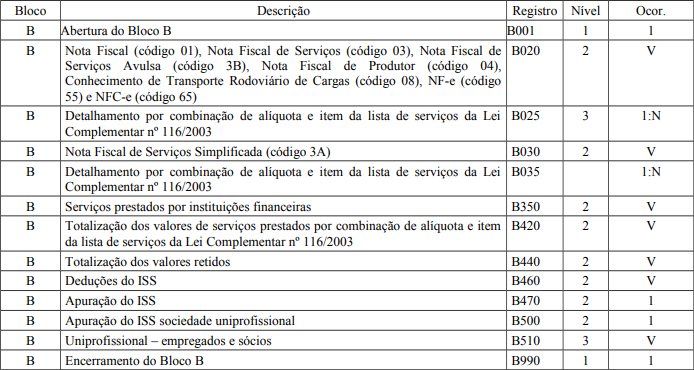
Seguem as descrições dos registros deste bloco:
- Registro B001 - Abertura do bloco B
- Registro B020 - Nota fiscal (código 01), nota fiscal de serviços (código 03), nota fiscal de serviços avulsa (código 3B), nota fiscal de produtor (código 04), conhecimento de transporte rodoviário de cargas (código 08), NF-e (código 55) e NFC-e (código 65)
- Registro B025 - Detalhamento por combinação de alíquota e item da lista de serviços da Lei Complementar Nº 116/ 2003
- Registro B030 - Nota fiscal de serviços simplificada (código 3A)
- Registro B035 - Detalhamento por combinação de alíquota e item da lista de serviços da Lei Complementar Nº 116/ 2003
- Registro B350 - Serviços prestados por instituições financeiras
- Registro B420 - Totalização dos valores de serviços prestados por combinação de alíquota e item da lista de serviços da Lei Complementar Nº 116/ 2003
- Registro B440 - Totalização dos valores retidos
- Registro B460 - Deduções do ISS
- Registro B470 - Apuração do ISS
- Registro B500 - Apuração do ISS sociedade uniprofissional
- Registro B510 - Uniprofissional - empregados e sócios
- Registro B990 - Encerramento do bloco B
Nota
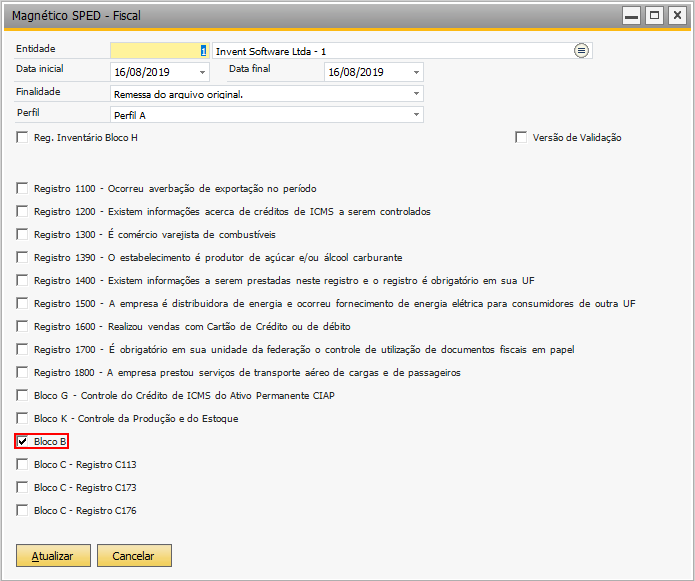
Para que o Bloco B seja gerado será necessário habilitar o parâmetro abaixo na hora de gerar o arquivo do SPED Fiscal: