Registro G125: Movimentação de Bem ou Componente do Ativo Imobilizado
Procedimento
Seu objetivo consiste em informar as movimentações de bens ou componentes no CIAP e a apropriação de parcelas de crédito de ICMS do ativo imobilizado.
Por que o valor do G125 é diferente do crédito do encerramento do CIAP
O campo 10 do G125 (VL_PARC_PASS) traz a parcela de ICMS do bem antes da aplicação do índice de participação das saídas tributadas e de exportação sobre o total das saídas.
O índice e o crédito efetivamente apropriado ficam no registro G110, que é o pai do G125.
Por isso, a soma das parcelas do G125 só é igual ao crédito do encerramento quando o índice é 1 (100% de saídas tributadas).
Isso segue o Guia Prático e não é erro do TaxPlus.
Exemplo
Um bem com R$ 48.000,00 de ICMS, apropriado em 48 parcelas, valor previsto cada parcela R$1.000,00, num mês com índice de participação de 0,49:
Onde | Campo | Valor | Como é calculado |
|---|---|---|---|
G125 | 09 NUM_PARC | 12 | Número da parcela no mês |
G125 | 10 VL_PARC_PASS | 1.000,00 | 48.000,00 ÷ 48 (antes do índice) |
G110 | Índice de participação | 0,49 | Saídas tributadas e exportação ÷ total das saídas |
G110 | ICMS_APROP | 490,00 | Soma das parcelas × índice |
Encerramento do CIAP / E111 | Crédito do mês | 490,00 | Igual ao G110 |
De onde o TaxPlus tira as informações
Campo | Conteúdo | Origem no TaxPlus |
|---|---|---|
02 COD_IND_BEM | Código do bem (registro 0300) | Cadastro de Bens do CIAP (TaxPlus) |
03 DT_MOV | Data da movimentação | Movimentação do bem |
04 TIPO_MOV | Tipo de movimentação (SI, IM, IA, CI, MC, BA, AT, PE, OT) | Movimentação do bem |
05 a 08 | ICMS da operação, da ST, do frete e do diferencial de alíquota | Documento de entrada do bem e cadastro de bens |
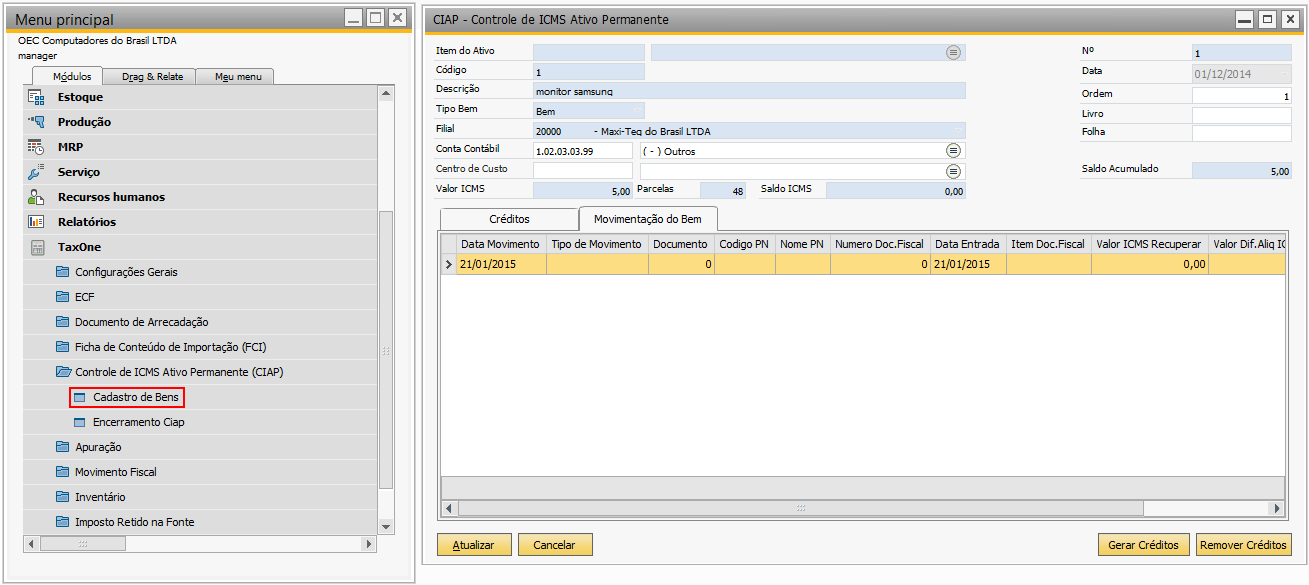
09 NUM_PARC | Número da parcela | Aba Créditos cadastro do bem |
10 VL_PARC_PASS | Parcela antes do índice | Aba Créditos cadastro do bem |

Como conferir
- Gere o SPED e localize o G110 do mês. Anote o índice de participação e o ICMS apropriado.
- Some o campo 10 de todos os G125 do mês.
- Multiplique a soma pelo índice. O resultado deve ser igual ao ICMS apropriado do G110 e ao crédito do encerramento do CIAP.
- Se não for igual, confira o encerramento e as movimentações dos bens antes de abrir chamado.
Erros comuns
Sintoma | Causa provável | O que fazer |
|---|---|---|
G125 diferente do encerramento do CIAP | Comportamento correto: G125 antes do índice, encerramento depois | Fazer a conferência acima |
Crédito em dobro na apuração | Crédito pelo encerramento e também por ajuste de apuração | Usar um só método; ver Encerramento e Créditos via ajuste |
G125 sem o bem | Bem sem movimentação no período ou sem cadastro | Conferir o cadastro de bens |
| Nota | ||||||||
| Acesse aqui para verificar o cadastro de bens do ativo imobilizado. | |||||||||
Referência
Guia Prático da Escrituração Fiscal Digital - EFD-ICMS/ IPI