Segundo o Art. 64 da Lei nº 9.430/1996, o IRPJ e a CSLL retidos na fonte funcionam como um adiantamento do imposto que a empresa vai apurar depois. Ou seja, o valor que foi retido já é considerado parte do imposto do período.
Por isso, se no final não houver imposto a pagar, não existe valor a ser adiantado. Nesse caso, também não surge “imposto negativo” nem direito à restituição automática naquele mês.
As regras para utilização do imposto no mês são:
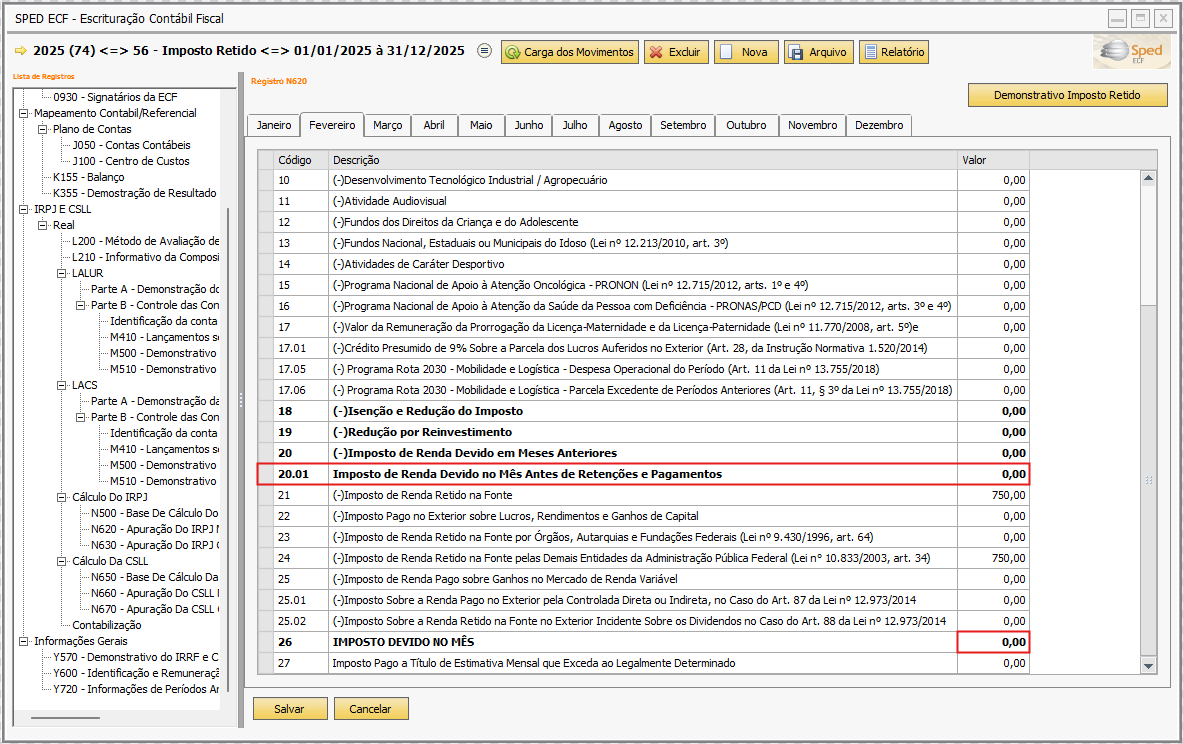
1ª As retenções somente poderão ser utilizadas em meses em que houver imposto devido, ou seja, quando existir valor na linha 20.01. Caso esta linha esteja zerada não haverá utilização de imposto retido.
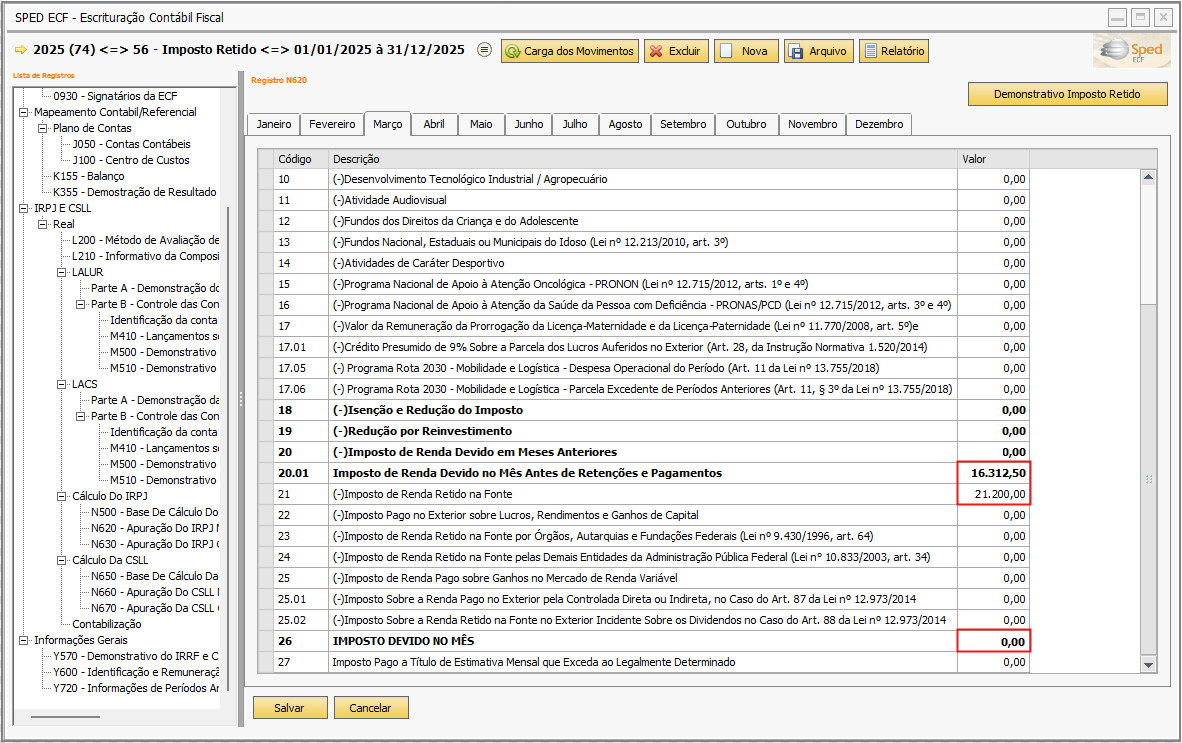
2ª Se em um mês, o imposto retido for superior ao débito apurado, utiliza-se apenas o valor correspondente ao débito do período, permanecendo o saldo para utilização em meses seguintes.
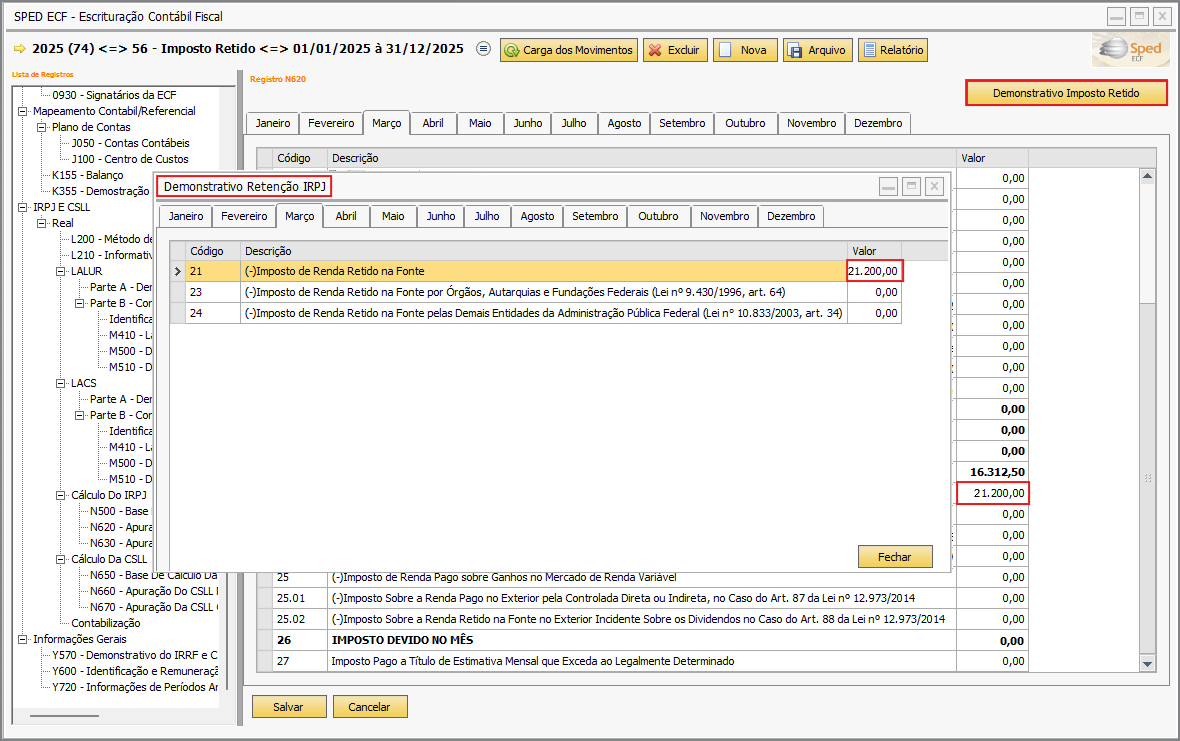
Para verificar os valores apresentados nas linhas de imposto retido pode ser utilizado o botão "Demonstrativo Imposto Retido"
3ª O imposto retido somente pode ser utilizado dentro do mesmo ano calendário. O eventual saldo não utilizado ao final do período não é transferido para o ano seguinte.
 Importante | ||||||||
| CSLL As regras de validação mencionadas acima também são respeitadas para o cálculo da CSLL. Registro N660. |
Registro Y570 -Demonstrativo do Imposto de Renda e CLL Retidos na Fonte.