Dúvida
LCDPR (Livro Caixa Digital do Produtor Rural)
LCDPR (Livro Caixa Digital do Produtor Rural)
Resumo
O LCDPR foi instituído pela Instrução Normativa RFB nº 1.848, de 28 de novembro de 2018, que alterou a Instrução Normativa SRF nº 83, de 11 de outubro de 2001.
O resultado da exploração da atividade rural no Brasil é apurado mediante escrituração do LCDPR, que abrange as receitas, despesas de custeio, os investimentos e demais valores que integram a atividade desenvolvida no país.
O produtor rural que auferir, durante o ano, receita bruta total da atividade rural superior ao limite estabelecido, deve entregar arquivo digital que contém o LCDPR até o final do prazo de entrega da declaração do Imposto sobre a Renda da Pessoa Física referente ao respectivo ano-calendário.
O produtor rural que auferir, durante o ano, receita bruta total da atividade rural inferior ao limite estabelecido, ainda que desobrigado, pode entregar arquivo digital que contém o LCDPR.
O limite de receita bruta deve abranger todas as unidades rurais exploradas pelo contribuinte, de modo a permitir a apuração do resultado da atividade rural que deve ser informado em campo próprio na ficha Atividade Rural da Declaração de Ajuste Anual do Imposto de Renda da Pessoa Física (DIRPF).
Os dados da atividade rural desenvolvida no exterior devem ser informados diretamente no campo Atividade Rural da DIRPF, não sendo lançados no LCDPR do ano-calendário de 2019.
O LCDPR deve ser assinado digitalmente, por meio de certificado digital válido, emitido por entidade credenciada pela Infraestrutura de Chaves Públicas Brasileira (ICP-Brasil), a fim de garantir a autoria do documento digital.
Procedimento
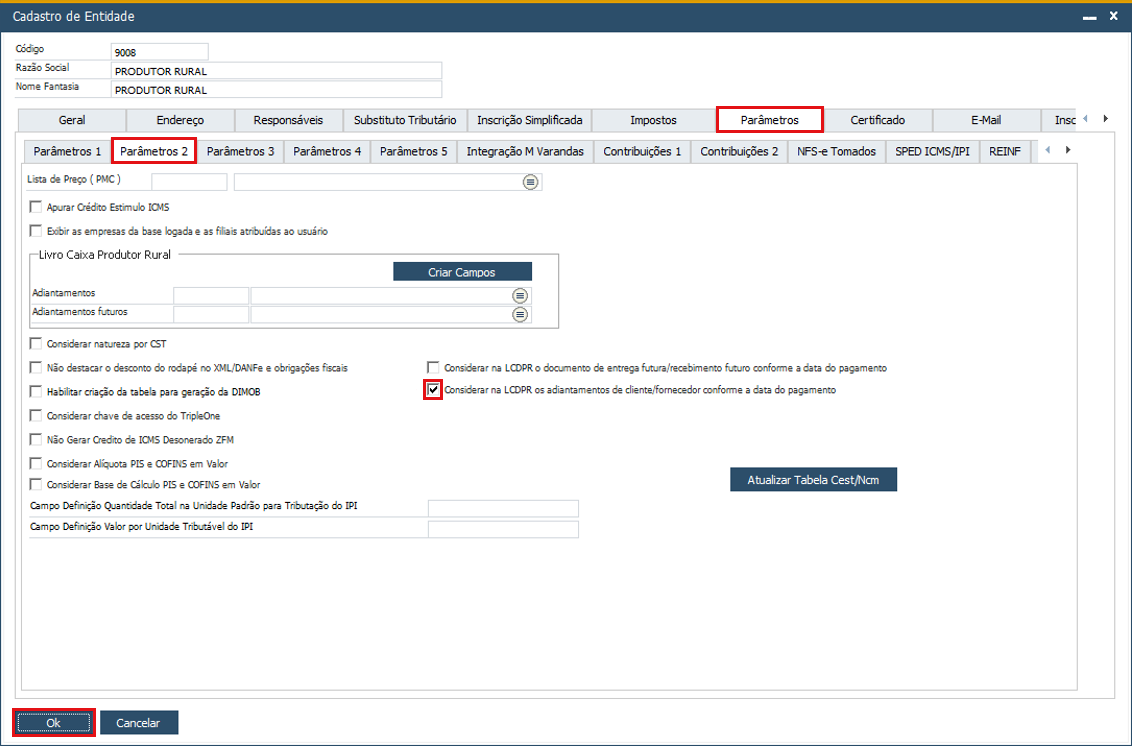
Confira abaixo como realizar a configuração passo a passo:
- LCDPR - Livro Caixa Digital Produtor Rural
- LCDPR - Cadastro de Imóveis Rural
- LCDPR - Cadastro de Contas Bancárias
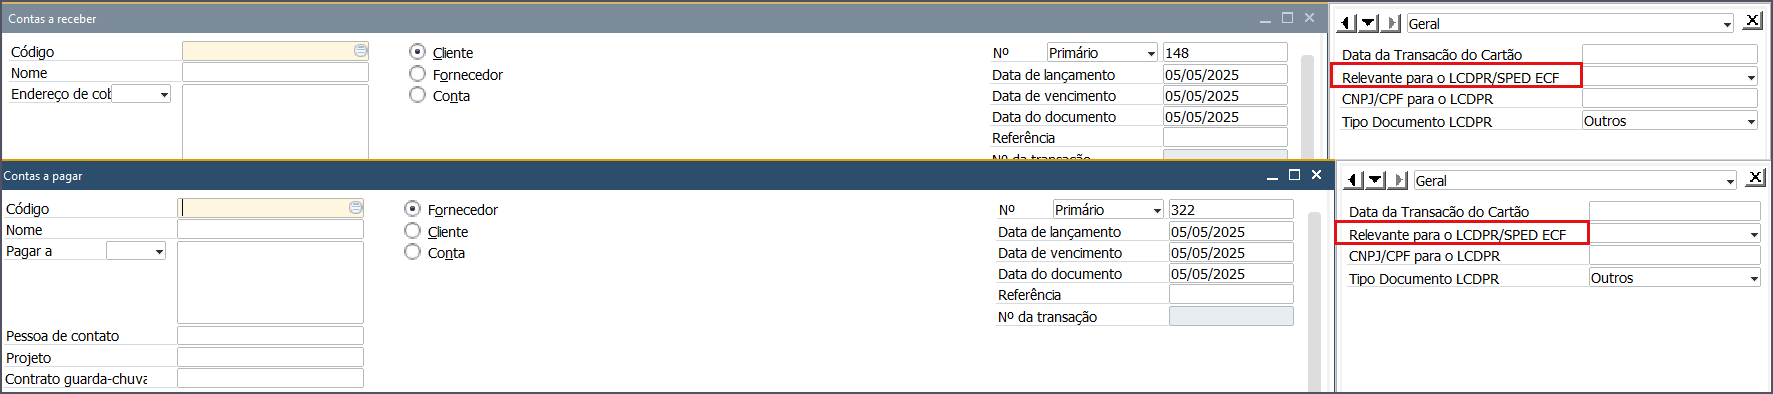
- LCDPR - Cadastro de Tipo de Documento
Destaques
 Nota | ||||||||
|