TaxPlus | SPED Fiscal | Registro E110
19 min
Criado por Natalia Oliveira Bastos em 13/01/2023 09:39
Atualizado por Natalia Oliveira Bastos em 24/04/2023 13:42
Dúvida
Registro E110: Apuração do ICMS - Operações Próprias
Procedimento
Seu objetivo consiste em informar os valores relativos à apuração do ICMS referentes às operações próprias.
|
|
Importante |
| |
Este registro deve ser apresentado inclusive nos casos de períodos sem movimento - neste caso, os valores deverão ser apresentados zerados. |
|
A imagem seguinte apresenta os campos (e suas características) deste registro.
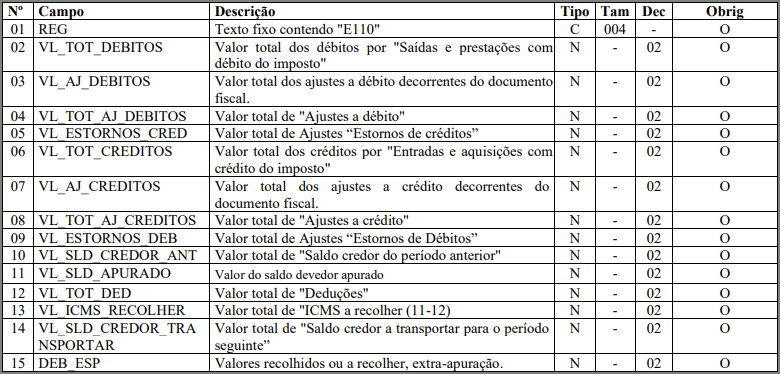
Registro E110 no TaxPlus
Após gerar o SPED Fiscal pelo add-on TaxPlus, é possível identificar os registros nas linhas do arquivo .txt.
Cada linha representa um registro, e os campos de cada registro são separados pelo caractere | (pipe).
- Campo 01:
- Indica o número do registro, neste caso: E110.
- Campo 02:
- Indica o valor total dos débitos por saídas e prestações com débito do imposto.
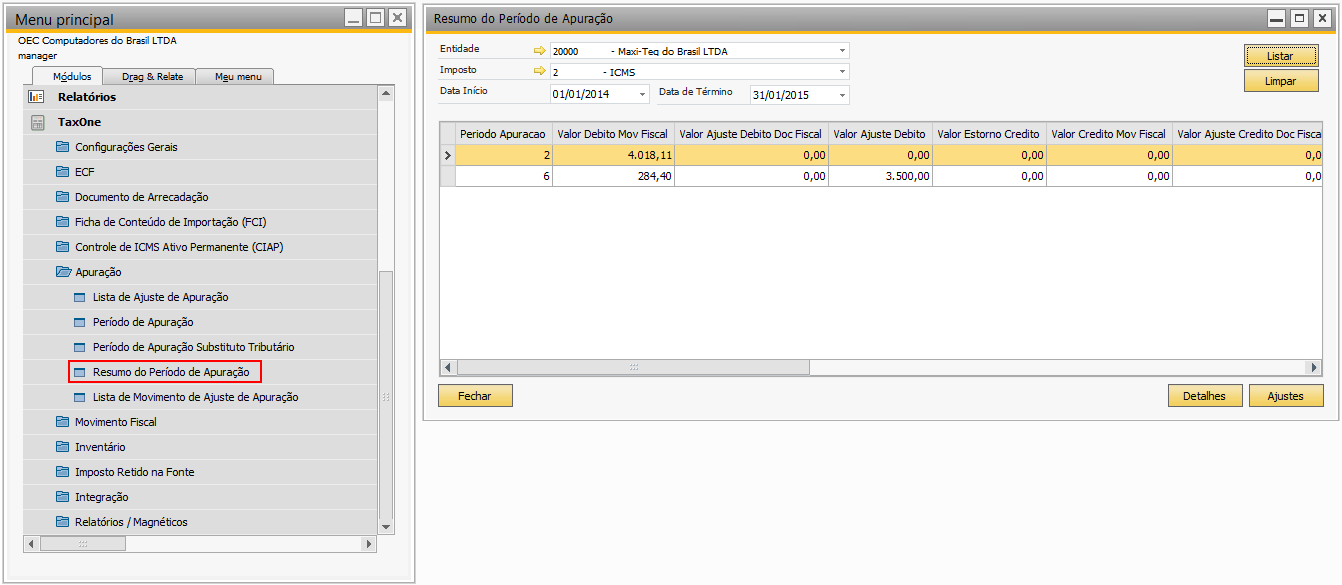
- Origem: aba "Apuração", em Período de Apuração.
|
|
Observação |
| |
O valor informado deve corresponder ao somatório de todos os documentos fiscais de saída que geram débito de ICMS.
Desse somatório:
- estão excluídos documentos extemporâneos (COD_SIT = 01), documentos extemporâneos complementares (COD_SIT = 07) e documentos fiscais com CFOP = 5605 (transferência de saldo devedor de ICMS de outro estabelecimento da mesma empresa);
- devem ser incluídos os documentos fiscais com CFOP = 1605 (recebimento, por transferências, de saldo devedor do ICMS de outro estabelecimento da mesma empresa).
|
|
|
|
Observação |
| |
O valor informado deve ser igual à soma dos campos 07 VL_ICMS de todos os registros C190, C320, C390, C490, C590, C690, C790, C850, C890, D190, D300, D390, D410, D590, D690, D696, com as datas dos campos DT_DOC (C300, C405, C600, D300, D355, D400, D600) ou DT_E_S (C100, C500) ou DT_DOC_FIN (C700, D695) ou DT_A_P (D100, D500) dentro do período informado no Registro E100.
Quando não for informado campo DT_E_S ou DT_A_P, utilizar campo DT_DOC. |
|
|
|
Atenção |
| |
Para os estados que utilizam como data da escrituração a data de emissão, todos os documentos devem ser declarados na competência da emissão.
Nesse caso, se a data de saída (DT_E_S ou DT_A_P) for posterior à data final informada no campo 03 DT_FIN do Registro E100, o campo referente à data de saída não deve ser preenchido. |
|
|
|
Atenção |
| |
Para os estados que utilizam como data da escrituração a data de efetiva saída, todos os documentos devem ser declarados na competência específica da data de saída como documento regular (COD_SIT = 00), obedecendo a legislação estadual pertinente. |
|
- Campo 03:
- Indica o valor total dos ajustes a débito decorrentes do documento fiscal.
- Origem: aba "Apuração", em Período de Apuração.
|
|
Observação |
| |
O valor informado deve corresponder ao somatório do campo 07 VL_ICMS dos registros C197, C597 e D197 (se o terceiro caractere do campo 02 COD_AJ dos registros C197, C597 ou D197 for igual a 3, 4 ou 5, e o quarto caractere for igual a 0, 3, 4, 5, 6, 7 ou 8).
Desse somatório:
- estão excluídos documentos extemporâneos (COD_SIT = 01) e documentos extemporâneos complementares (COD_SIT = 07), cujos valores devem ser prestados no campo 15 DEB_ESP acompanhado dos demais valores extra-apuração;
- serão considerados os registros cujos documentos estejam compreendidos no período informado no Registro E100, utilizando para tanto o campo DT_E_S (C100 ou C500) e DT_DOC ou DT_A_P (D100). Quando o campo DT_E_S for vazio, utilize o campo DT_DOC.
|
|
|
|
Observação |
| |
O valor informado deve corresponder ao somatório do campo 04 VL_AJ_APUR dos registros E111, se o terceiro caractere for igual a 0 e o quarto caractere do campo 02 COD_AJ_APUR do Registro E111 for igual a 0. |
|
- Campo 05:
- Indica o valor total de ajustes estornos de créditos.
- Origem: aba "Apuração", em Período de Apuração.
|
|
Observação |
| |
O valor informado deve corresponder ao somatório do campo 04 VL_AJ_APUR dos registros E111, se o terceiro caractere for igual a 0 e o quarto caractere do campo 02 COD_AJ_APUR do Registro E111 for igual a 1. |
|
- Campo 06:
- Indica o valor total dos créditos por entradas e aquisições com crédito do imposto.
- O valor informado deve corresponder ao somatório de todos os documentos fiscais de entrada que geram crédito de ICMS.
- Origem: aba "Apuração", em Período de Apuração.
|
|
Observação |
| |
O valor informado deve ser igual à soma dos campos 07 VL_ICMS de todos os registros C190, C590, D190 e D590.
Desse somatório:
- estão excluídos os documentos fiscais com CFOP = 1605 (recebimento, por transferência, de saldo devedor do ICMS de outro estabelecimento da mesma empresa)
- incluídos os documentos fiscais com CFOP = 5605 (transferência de saldo devedor de ICMS de outro estabelecimento da mesma empresa).
Os documentos fiscais devem ser somados conforme o período informado no Registro E100, e a data informada no campo DT_E_S (C100, C500) ou campo DT_A_P (D100, D500) - exceto se COD_SIT = 01 ou COD_SIT = 07, cujo valor será somado no primeiro período de apuração informado no Registro E100. Quando não for informado campo DT_E_S ou DT_A_P, utiliza-se a data constante no campo DT_DOC. |
|
- Campo 07:
- Indica valor total dos ajustes a crédito decorrentes do documento fiscal.
- Origem: aba "Apuração", em Período de Apuração.
|
|
Observação |
| |
O valor informado deve corresponder ao somatório do campo VL_ICMS dos registros C197, C597 e D197 (se o terceiro caractere do COD_AJ dos registros C197, C597 ou D197 for 0, 1 ou 2, e o quarto caractere for 0, 3, 4, 5, 6, 7 ou 8).
Devem ser considerados os documentos fiscais compreendidos no período informado no Registro E100, analisando-se as datas informadas no campo DT_E_S do Registro C100 ou C500 e DT_DOC ou DT_A_P do Registro D100 - exceto se COD_SIT do Registro C100 ou C500 e D100 for igual a 01 (escrituração extemporânea de documento regular) ou igual a 07 (escrituração extemporânea de documento complementar), cujo valor deve ser somado no primeiro período de apuração informado no Registro E100. |
|
|
|
Observação |
| |
O valor informado deve corresponder ao somatório dos valores constantes dos registros E111, quando o terceiro caractere for igual a 0 e o quarto caractere for igual a 2 do campo 02 COD_AJ_APUR. |
|
- Campo 09:
- Indica o valor total de ajustes estornos de débitos.
- Origem: aba "Apuração", em Período de Apuração.
|
|
Observação |
| |
O valor informado deve corresponder ao somatório do campo 04 VL_AJ_APUR dos registros E111, quando o terceiro caractere for igual a 0 e o quarto caractere for igual a 3 do campo 02 COD_AJ_APUR. |
|
- Campo 10;
- Indica o valor total de saldo credor do período anterior.
- Origem: aba "Apuração", em Período de Apuração.
|
|
Nota |
| |
O saldo credor ocorre quando há mais crédito (entrada de dinheiro) do que débito (saída de dinheiro). |
|
|
|
Observação |
| |
Se expressão maior ou igual a 0:
- Este campo = o valor absoluto do resultado; e o campo 14 VL_SLD_CREDOR_TRANSPORTAR = 0
Se expressão < 0:
- Este campo = 0; e valor absoluto da expressão deve ser informado no campo VL_SLD_CREDOR_TRANSPORTAR, adicionado ao valor total das deduções (VL_TOT_DED)
Expressão:
VL_TOT_DEBITOS + (VL_AJ_DEBITOS + VL_TOT_AJ_DEBITOS) + VL_ESTORNOS_CRED - (VL_TOT_CREDITOS + (VL_AJ_CREDITOS + VL_TOT_AJ_CREDITOS) + VL_ESTORNOS_DEB + VL_SLD_CREDOR_ANT)
total de débitos + total de ajustes + total de estorno de crédito - (total de créditos + total de ajuste de créditos + total de estorno de débito + saldo credor do período anterior) |
|
- Campo 12:
- Indica o valor total de deduções.
- Neste campo são informados os valores que, segundo a legislação da UF, devam ser tratados como dedução do imposto, ainda que no campo 11 VL_SLD_APURADO tenha como resultado 0.
- Origem: aba "Apuração", em Período de Apuração.
|
|
Observação |
| |
O valor informado deve corresponder ao somatório do campo 07 VL_ICMS dos registros C197, C597 e D197 (se o terceiro caractere do campo 02 COD_AJ do registro C197, C597 e D197 for 6, e o quarto caractere for 0), somado ao valor total informado nos registros E111 (quando o terceiro caractere do campo 02 COD_AJ_APUR for igual a 0, e o quarto caractere for igual a 4). |
|
|
|
Observação |
| |
Para o somatório do campo 07 VL_ICMS dos registros C197, C597 e D197 devem ser considerados os documentos fiscais compreendidos no período informado no Registro E100, comparando com a data informada no campo 11 DT_E_S do Registro C100 ou 12 DT_E_S do Registro C500, e no campo 11 DT_DOC ou 12 DT_A_P do Registro D100 - exceto se 06 COD_SIT do Registro C100 ou C500 for igual a 01 (escrituração extemporânea de documento regular) ou igual a 07 (escrituração extemporânea de documento complementar), cujo valor deve ser somado no primeiro período de apuração informado no Registro E100, quando houver mais de um período de apuração.
Quando o campo DT_E_S não for informado, utilizar o campo DT_DOC. |
|
|
|
Observação |
| |
O valor informado neste campo deve corresponder à diferença entre o campo 11 VL_SLD_APURADO e o campo 12 VL_TOT_DED:
Se o resultado dessa operação for negativo, informe:
- 0 neste campo;
- e o valor absoluto no campo 14 VL_SLD_CREDOR_TRANSPORTAR
Verifique se a legislação da UF permite que a dedução seja maior que o saldo devedor. |
|
|
|
Observação |
| |
O valor da soma deste campo com o campo 15 DEB_ESP deve ser igual à soma dos valores do campo 03 VL_OR do Registro E116. |
|
- Campo 14:
- Indica o valor total de saldo credor a transportar para o período seguinte.
- Origem: aba "Apuração", em Período de Apuração.
|
|
Observação |
| |
Se expressão > 0
Se expressão < 0
- Este campo = o valor absoluto do resultado
Expressão:
VL_TOT_DEBITOS + (VL_AJ_DEBITOS + VL_TOT_AJ_DEBITOS) + VL_ESTORNOS_CRED - [VL_TOT_CREDITOS + (VL_AJ_CREDITOS + VL_TOT_AJ_CREDITOS) + VL_ESTORNOS_DEB + VL_SLD_CREDOR_ANT + VL_TOT_DED]
soma do total de débitos + (total de ajustes) + total de estorno de crédito - [soma do total de créditos + (total de ajuste de créditos) + total de estorno de débito + saldo credor do período anterior + total de deduções] |
|
- Campo 15:
- Indica os valores recolhidos ou a recolher, extra-apuração.
- Informe o correspondente ao somatório dos seguintes valores:
- ICMS correspondentes aos documentos fiscais extemporâneos (06 COD_SIT = 01) e dos documentos fiscais complementares extemporâneos (06 COD_SIT = 07). No PVA, estes valores podem ser verificados no resumo do Relatório dos Registros Fiscais de Documentos de Saídas (totalização por CST_ICMS e CFOP), constante das últimas páginas;
- ajustes do campo 07 VL_ICMS dos registros C197, C597 e D197, se o terceiro caractere do código informado no campo 02 COD_AJ dos registros C197, C597 e D197 for igual a 7 (débitos especiais) e o quarto caractere for igual a 0 (operações próprias) referente aos documentos compreendidos no período a que se refere a escrituração. No PVA, estes valores podem ser verificados nos resumos dos Relatórios dos Registros Fiscais de Documentos de Saídas e de Entradas (totalização dos ajustes constante das últimas páginas);
- e ajustes do campo 04 VL_AJ_APUR do Registro E111, se o terceiro caractere do código informado no campo 02 COD_AJ_APUR do Registro E111 for igual a 0 (apuração ICMS próprio) e o quarto caractere for igual a 5 (débito especial). No PVA, estes valores podem ser verificados nos demonstrativos dos ajustes ao final do Relatório de Registros Fiscais da Apuração do ICMS - Registro E111 - códigos específicos para débitos especiais.
- O valor da soma deste campo com o campo 13 VL_ICMS_RECOLHER deste registro deve ser igual à soma dos valores do campo 03 VL_OR do Registro E116.
- Origem: aba "Apuração", em Período de Apuração.


 Referências:


